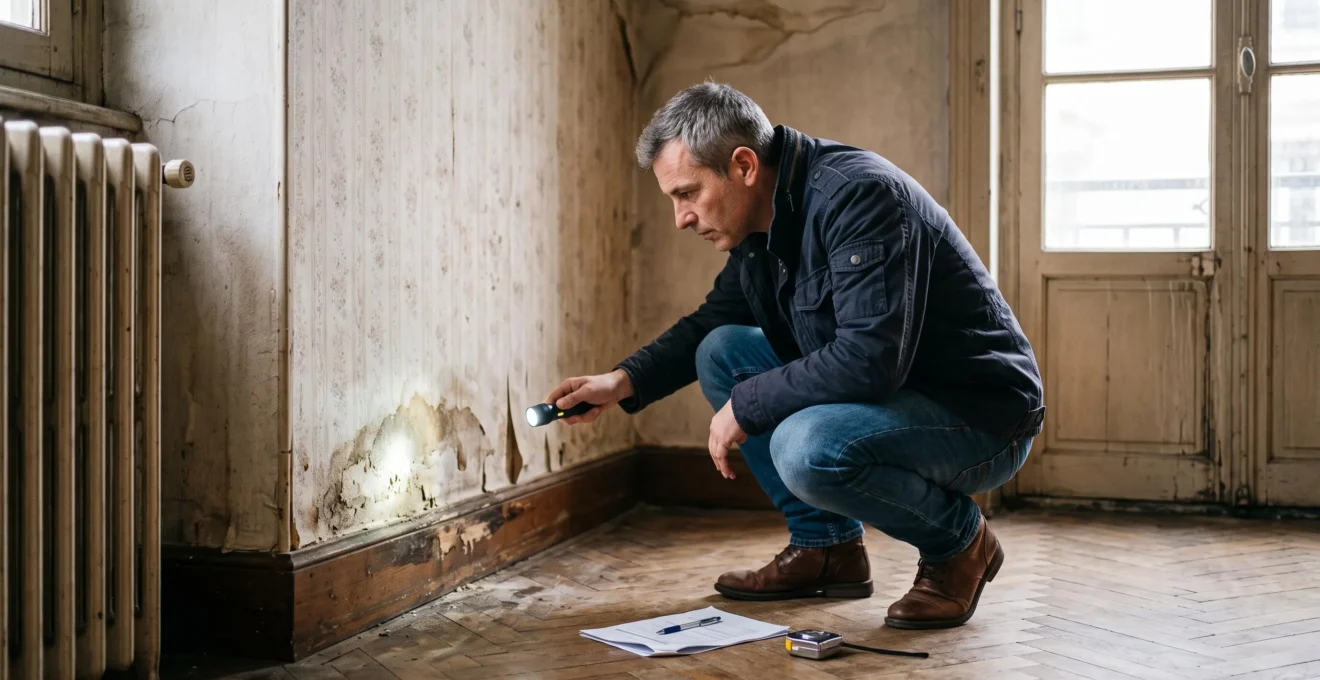
Un appartement ancien peut sembler habitable après quelques rafraîchissements et nécessiter pourtant une rénovation électrique, une reprise de plomberie ou des travaux d’isolation importants. Pour protéger son budget avant l’achat, il faut identifier les défauts visibles, rechercher leurs causes possibles et distinguer les interventions indispensables des améliorations facultatives.
L’évaluation commence dès la première visite, mais elle ne peut pas reposer sur une simple impression. L’état de la toiture, des murs, des équipements, des réseaux et des parties communes doit être confronté aux diagnostics et aux documents disponibles. Lorsqu’un désordre paraît sérieux, l’avis d’un professionnel permet de préciser les travaux envisageables et leur coût.
L’objectif n’est pas de connaître à l’euro près le montant d’une rénovation avant de devenir propriétaire. Il consiste à construire une estimation suffisamment prudente pour fixer une offre cohérente, préparer le financement et conserver une réserve face aux dépenses imprévues.
L’essentiel pour anticiper les travaux avant l’achat
- Inspecter le logement au-delà de son apparence : structure, humidité, toiture, réseaux, isolation et équipements.
- Classer les travaux selon leur urgence, puis faire chiffrer les postes coûteux ou incertains avant de s’engager définitivement.
- Calculer le budget global en intégrant les travaux, les aléas, les frais d’acquisition et les dépenses récurrentes après l’achat.
- Pourquoi les travaux évidents pendant la visite sont-ils rarement les seuls à prévoir ?
- Comment vérifier l’état général d’un logement en moins d’une heure de visite ?
- Comment classer les travaux d’un logement entre urgence, confort et décoration ?
- Quand faire chiffrer les travaux par des professionnels avant de signer ?
- Baisse de prix ou travaux avant la vente : quelle option privilégier face à un défaut important ?
- Quelle marge prévoir pour éviter qu’un chantier immobilier dépasse votre budget ?
- Quelles dépenses après l’achat peuvent déséquilibrer un budget immobilier trop serré ?
- Comment acheter un bien immobilier sans négliger les vérifications qui protègent votre projet ?
Pourquoi les travaux évidents pendant la visite sont-ils rarement les seuls à prévoir ?
Les défauts visibles ne représentent qu’une partie des travaux potentiels d’un logement ancien. Une peinture dégradée ou un carrelage vieillissant se repèrent facilement, contrairement à une installation électrique vétuste, une isolation insuffisante ou une infiltration dissimulée. Le budget réel dépend donc autant des désordres observés que de leurs causes et des éléments impossibles à inspecter pendant la visite.
Une présentation soignée peut donner une impression rassurante sans renseigner sur l’état technique du logement. Les meubles cachent certaines surfaces, une peinture récente peut masquer temporairement des traces anciennes et les revêtements empêchent d’observer directement les supports. Ces éléments ne prouvent pas une volonté de dissimulation, mais limitent les conclusions possibles.
Il faut notamment distinguer les travaux esthétiques, immédiatement identifiables, des interventions qui peuvent devenir nécessaires après l’occupation : problèmes de ventilation, canalisations vieillissantes, insuffisance de chauffage ou défauts d’étanchéité.
Un désordre apparent peut également avoir plusieurs origines. Une tache d’humidité au plafond peut provenir d’une fuite ponctuelle, d’une infiltration par la couverture ou d’un problème de condensation. Repeindre la surface sans identifier la cause risque de laisser persister le problème.
Face à chaque anomalie, quatre questions permettent de structurer l’analyse :
- Quelle est la nature du défaut observé et quelle surface concerne-t-il ?
- Le phénomène paraît-il ancien, actif ou récurrent ?
- Quels éléments techniques pourraient être touchés au-delà de la zone visible ?
- Une réparation localisée suffit-elle ou faut-il faire examiner l’ensemble concerné ?
Les conseils de l’ANIL pour la visite d’un bien immobilier recommandent notamment d’examiner la façade, les sols, les murs, les plafonds, la toiture et l’isolation. L’organisme préconise également une contre-visite pour approfondir les premières observations.
Dans une copropriété, les dépenses les plus importantes peuvent se situer hors de l’appartement : toiture collective, façade, chaufferie ou parties communes. Les travaux déjà votés ou envisagés doivent donc être recherchés dans les documents de l’immeuble.
Enfin, les combles, les caves, les gaines techniques, les espaces derrière les cloisons et les éléments dissimulés sous les sols restent parfois inaccessibles. Leur état doit être considéré comme une incertitude à examiner, et non comme une absence de défaut.
Une inspection méthodique permet de réduire ces incertitudes. Elle ne remplace cependant pas un diagnostic professionnel lorsque des indices sérieux apparaissent.
Comment vérifier l’état général d’un logement en moins d’une heure de visite ?
Pour examiner un logement ancien en moins d’une heure, il faut suivre un parcours fixe plutôt que visiter les pièces au hasard. Commencez par les éléments extérieurs et la structure apparente, puis contrôlez les ouvertures, les pièces humides, les équipements et la ventilation. Cette première inspection sert à repérer les anomalies et à préparer une contre-visite, pas à certifier l’état du bâtiment.
Avant le rendez-vous, demandez au vendeur ou à l’intermédiaire immobilier les diagnostics disponibles, notamment le DPE, les diagnostics relatifs aux installations concernées et les éventuelles factures de rénovation. En copropriété, réclamez également les informations accessibles sur l’entretien de l’immeuble.
Le parcours suivant constitue une méthode pratique pour une visite d’environ 55 minutes. Il doit être adapté à la superficie du bien et aux espaces effectivement accessibles.
| Durée indicative | Zone | Points de contrôle |
|---|---|---|
| 10 minutes | Extérieur et structure apparente | Toiture visible, façade, fissures, déformations, évacuation des eaux |
| 10 minutes | Murs, plafonds et sols | Taches, moisissures, revêtements décollés, planchers irréguliers |
| 10 minutes | Fenêtres et portes | Ouverture, fermeture, joints, condensation, infiltrations, jeu des ouvrants |
| 15 minutes | Cuisine, sanitaires et réseaux | Robinetterie, écoulements, fuites visibles, chauffage, tableau électrique |
| 10 minutes | Ventilation et bilan | Bouches d’extraction, odeurs, circulation de l’air, photographies et questions restantes |
Certains gestes simples donnent des indications utiles sans intervenir sur les installations. Ouvrez et fermez les fenêtres, faites couler les robinets avec l’accord du vendeur et observez les raccordements accessibles sous les lavabos. Notez les craquements des planchers, les odeurs persistantes et les traces de condensation. Vérifiez la présence d’un système de ventilation, sans considérer qu’une simple observation permet de confirmer son bon fonctionnement.
Une fissure traversante, un affaissement visible, une odeur persistante de moisi ou une installation électrique manifestement ancienne doivent conduire à approfondir l’examen avec un professionnel compétent. Une odeur de gaz appelle des mesures immédiates de sécurité, et non la poursuite de la visite comme si de rien n’était.
La distinction entre défaut cosmétique et désordre structurel ne peut pas toujours être établie visuellement. Une fissure superficielle dans un enduit peut être sans gravité, tandis qu’une ouverture évolutive affectant un élément porteur nécessite une expertise adaptée.
À l’issue du parcours, les défauts repérés doivent être photographiés, localisés et classés. Cette étape transforme les impressions de visite en une première liste de travaux exploitable.
Comment classer les travaux d’un logement entre urgence, confort et décoration ?
Les travaux d’un logement ancien doivent être classés selon leur impact sur la sécurité, la solidité du bâtiment et leur risque d’aggravation. Les interventions indispensables passent avant les améliorations énergétiques ou fonctionnelles, qui précèdent généralement la décoration. Cette hiérarchie permet de distinguer les dépenses incontournables des projets pouvant être reportés pour préserver le financement.
Quatre catégories rendent cette priorisation plus précise qu’une simple opposition entre gros travaux et rafraîchissement.
| Catégorie | Exemples | Décision budgétaire |
|---|---|---|
| Urgence ou sécurité | Désordre structurel confirmé, risque électrique sérieux, infiltration active menaçant le bâti | Faire évaluer avant engagement et prévoir une intervention prioritaire |
| Travaux nécessaires à moyen terme | Couverture vieillissante, plomberie dégradée, chauffage en fin de vie | Programmer selon l’état réel et le risque d’aggravation |
| Confort et performance | Isolation, amélioration du chauffage, ventilation, réaménagement fonctionnel | Étudier le coût, les économies possibles et les aides applicables |
| Décoration et embellissement | Peinture, habillages décoratifs, certains changements de revêtements | Reporter si les réserves financières sont insuffisantes |
Ce classement doit rester évolutif. Une fenêtre ancienne n’exige pas nécessairement un remplacement immédiat, mais elle peut devenir prioritaire si elle provoque des infiltrations répétées. Inversement, une cuisine démodée peut être conservée plusieurs années lorsqu’elle reste fonctionnelle et sûre.
Le projet immobilier modifie également les arbitrages. Pour une résidence principale occupée durablement, l’amélioration du confort thermique peut être planifiée sur plusieurs années. Pour un logement destiné à la location, il faut intégrer les exigences légales de décence et de performance énergétique applicables à la date de mise en location. Pour une revente rapide, la faisabilité technique, le calendrier et la valeur potentielle des interventions prennent davantage d’importance.
Le financement intervient dans cette sélection. Certaines dépenses de rénovation peuvent être intégrées au prêt immobilier si le prêteur l’accepte et que les justificatifs répondent à ses exigences. Des travaux énergétiques ou d’adaptation peuvent aussi être éligibles à des dispositifs spécifiques, sous conditions. À l’inverse, il ne faut pas présumer que les achats décoratifs ou mobiliers seront finançables dans les mêmes conditions.
La séquence du chantier est déterminante : traiter d’abord le gros œuvre et les infiltrations, intervenir ensuite sur les réseaux et l’isolation, puis réaliser les revêtements et les finitions. Poser un parquet neuf avant de remplacer des canalisations défectueuses risque de générer une seconde dépense.
Une fois les priorités définies, chaque poste doit recevoir un niveau de chiffrage adapté à son importance. Les travaux les plus incertains méritent une estimation professionnelle avant de figer le budget.
Quand faire chiffrer les travaux par des professionnels avant de signer ?
Il est préférable de faire évaluer les travaux coûteux ou techniquement incertains avant de formuler une offre ferme, lorsque l’accès au logement le permet. Des estimations plus détaillées peuvent ensuite être obtenues avant l’avant-contrat ou entre sa signature et l’acte définitif. Toutefois, attendre cette dernière période peut être risqué si aucune protection contractuelle adaptée n’a été prévue.
Un premier échange avec un artisan, un architecte ou un professionnel du bâtiment permet de repérer les postes susceptibles de modifier la décision d’achat. Une intervention sur la structure, une reprise de toiture ou une rénovation importante des réseaux justifient davantage cette démarche qu’un simple changement de peinture.
Le chiffrage peut prendre plusieurs formes :
- Estimation indicative : fourchette établie à partir de photographies, de surfaces et d’une description du projet. Elle sert à un premier cadrage mais reste très incertaine.
- Devis après visite : proposition détaillant les prestations et les conditions envisagées après examen des éléments accessibles. Sa précision dépend des investigations réalisées.
- Devis accepté : document contractualisé précisant le périmètre des travaux et les conditions convenues, sous réserve des exclusions, clauses de révision et travaux supplémentaires éventuels.
Les établissements bancaires peuvent demander des devis détaillés pour examiner le financement des travaux dans un prêt immobilier. Les justificatifs requis, les modalités de déblocage des fonds et les dépenses éligibles varient selon le prêteur et le montage retenu. Il est donc important de consulter la banque ou le courtier avant de retenir une enveloppe globale.
La période entre l’avant-contrat et l’acte définitif offre généralement du temps pour approfondir les investigations. La fiche de l’ANIL sur l’achat d’un logement ancien évoque un délai généralement nécessaire d’environ trois mois pour les formalités notariales. Cette durée est indicative : elle ne constitue ni un délai garanti ni un droit automatique d’accès au logement avec des artisans.
Si le vendeur refuse certaines visites techniques, l’acheteur doit en mesurer les conséquences. Il peut demander un nouvel accès, obtenir une estimation avec réserves ou considérer que le risque reste insuffisamment maîtrisé. Un avis indépendant sur le bâtiment peut être particulièrement utile lorsque plusieurs désordres semblent liés.
Pour les projets présentant une incertitude majeure, il est possible de discuter avec le notaire d’une condition suspensive particulière liée aux résultats d’investigations ou à un seuil de coût des travaux. Une telle clause n’est pas automatique. Sa validité, son caractère suffisamment précis et les conséquences d’un dépassement doivent être examinés avant signature.
Une simple formule indiquant que l’achat dépend de devis satisfaisants ne garantit pas nécessairement la possibilité de se désengager. Sans condition protectrice adaptée, la découverte ultérieure d’un chantier plus coûteux ne suffit pas, à elle seule, à libérer l’acquéreur de ses obligations contractuelles.
Les devis deviennent alors un instrument de décision : ils servent à mesurer la faisabilité du projet, mais également à préparer une négociation fondée sur des éléments concrets.
Baisse de prix ou travaux avant la vente : quelle option privilégier face à un défaut important ?
Face à un défaut important, une baisse de prix est souvent intéressante si l’acheteur peut faire chiffrer les réparations, financer le chantier et en assurer le suivi. Des travaux réalisés par le vendeur peuvent être préférables lorsqu’ils doivent impérativement être terminés avant la vente. Le choix dépend du risque technique, du calendrier, des garanties et de la capacité à contrôler la qualité des interventions.
Avec une diminution du prix d’achat, l’acquéreur conserve la maîtrise du choix des entreprises, des matériaux et de l’organisation du chantier. En contrepartie, il supporte les difficultés de coordination, les délais et les éventuelles découvertes après l’ouverture des ouvrages.
Lorsque le vendeur effectue les travaux, l’acheteur peut éviter certaines contraintes opérationnelles. Il doit toutefois vérifier précisément ce qui sera réalisé, par quelle entreprise, avec quels justificatifs et selon quel calendrier. Une promesse orale de réparation est insuffisante pour sécuriser une transaction.
Le prix demandé par un vendeur ayant rénové son bien ne reflète pas nécessairement le coût des travaux engagés. La valeur de marché, la qualité réelle de la rénovation et les préférences de l’acquéreur doivent être appréciées séparément.
| Critère | Baisse du prix | Travaux réalisés par le vendeur |
|---|---|---|
| Choix des entreprises | Contrôlé par l’acquéreur | Généralement contrôlé par le vendeur |
| Gestion du chantier | À organiser après l’achat | Peut être effectuée avant la vente |
| Risque de dépassement | Principalement supporté par l’acquéreur après l’achat | Dépend du contrat, de la réception des travaux et des défauts éventuels |
| Vérifications nécessaires | Devis, financement, délais et réserve | Factures, qualité des travaux, garanties et engagements contractuels |
Pour négocier, il faut transformer un défaut en dossier argumenté : photographies, diagnostic éventuel, description précise et devis comparables. Les devis doivent porter sur un périmètre semblable afin d’éviter une négociation fondée sur des prestations incomplètes.
La demande de réduction peut prendre en compte le coût raisonnablement estimé des réparations ainsi que la contrainte de chantier. Elle reste cependant une proposition commerciale : le vendeur n’est pas obligé d’accepter une décote équivalente au montant des travaux.
Certains désordres dépassent cette logique. Une atteinte structurelle importante peut entraîner une incertitude sur la faisabilité technique, le financement ou l’assurabilité du projet. Il ne faut pas conclure à un refus automatique de prêt ou d’assurance, mais obtenir les avis concernés avant de poursuivre.
Une réduction séduisante ne compense pas nécessairement un risque technique mal évalué. Même après négociation, une enveloppe spécifique aux imprévus reste indispensable.
Quelle marge prévoir pour éviter qu’un chantier immobilier dépasse votre budget ?
La marge à prévoir pour rénover un logement ancien dépend surtout de l’état du bâtiment, de l’accessibilité des réseaux et du niveau d’incertitude des devis. Aucun pourcentage unique ne sécurise tous les projets. Une méthode plus fiable consiste à distinguer les travaux chiffrés, les postes exposés aux découvertes, les options encore ouvertes et une réserve de trésorerie réellement disponible.
Dans l’ancien, les dépassements proviennent souvent d’éléments qui ne peuvent être contrôlés avant la dépose des revêtements ou l’ouverture des ouvrages : canalisation dégradée, support de sol fragilisé, isolation absente ou humidité plus étendue que prévu.
À ces découvertes s’ajoutent les modifications de programme, les erreurs de métrage, les prestations oubliées et les éventuelles révisions contractuelles de prix. Un devis détaillé réduit certaines incertitudes, sans garantir l’absence de travaux supplémentaires.
Il est donc préférable de construire plusieurs enveloppes plutôt que de considérer tous les postes comme également prévisibles.
| Enveloppe | Contenu | Méthode de prévision |
|---|---|---|
| Travaux définis | Prestations détaillées dans des devis comparables | Retenir les montants des offres et vérifier leurs exclusions |
| Aléas techniques | Découvertes concernant structure, plomberie, électricité ou humidité | Prévoir une réserve adaptée aux risques identifiés et non encore investigués |
| Options et finitions | Matériaux, équipements et choix non arrêtés | Fixer un plafond d’achat distinct de la réserve technique |
| Trésorerie disponible | Dépenses urgentes, décalages de paiement et dépassements non financés | Vérifier les fonds mobilisables sans compromettre les charges courantes |
La distinction entre aléas techniques et options de confort est essentielle. Choisir un revêtement plus coûteux constitue un arbitrage volontaire. Découvrir une canalisation à remplacer après dépose relève d’un risque technique. Ces dépenses ne doivent pas consommer indistinctement la même réserve.
À titre d’illustration purement hypothétique, un propriétaire qui a prévu la rénovation d’une salle de bain peut devoir financer une reprise de plomberie non identifiée initialement. S’il a déjà utilisé sa réserve pour choisir des équipements haut de gamme, la réparation nécessaire peut déséquilibrer le chantier.
Avant de finaliser le financement, demandez à la banque comment sont traités les travaux supplémentaires, les factures et les déblocages de fonds. Une enveloppe inscrite dans un prêt ne signifie pas nécessairement que toutes les dépenses imprévues seront financées.
Pour des travaux importants, il faut également examiner avec les professionnels et le notaire les assurances et garanties applicables. L’assurance dommages-ouvrage peut notamment être obligatoire selon la nature des travaux relevant du régime légal concerné. La garantie de livraison ne doit pas être présumée applicable à une rénovation classique : elle dépend du cadre contractuel de l’opération.
Cette réserve ne doit pas absorber toutes les économies disponibles. Le futur propriétaire doit aussi faire face aux dépenses qui apparaissent dès l’acquisition, indépendamment de la rénovation.
Quelles dépenses après l’achat peuvent déséquilibrer un budget immobilier trop serré ?
Après l’achat d’un logement ancien, les dépenses capables de déséquilibrer un budget comprennent les charges de copropriété, la taxe foncière, les assurances, les abonnements, les équipements à remplacer et les travaux collectifs. Ces coûts s’ajoutent aux mensualités du crédit et au chantier. Un budget calculé uniquement sur le prix d’achat et les devis peut donc laisser une trésorerie insuffisante.
Les premières dépenses sont parfois prévisibles, mais sous-estimées. L’assurance habitation, les frais de mise en service, le déménagement, les raccordements nécessaires et le remplacement d’appareils vétustes doivent être évalués avant l’emménagement.
La taxe foncière représente également une charge annuelle à anticiper. En France, elle est légalement due par le propriétaire au 1er janvier de l’année d’imposition, mais l’acte de vente peut prévoir une répartition contractuelle entre vendeur et acquéreur pour l’année de la transaction.
En copropriété, le montant des charges courantes ne suffit pas à apprécier les engagements financiers futurs. Le fonds de travaux, les appels de fonds exceptionnels et les opérations envisagées sur les parties communes peuvent peser sur le budget, même lorsque le logement privatif paraît en bon état.
La fiche de Service Public sur l’achat en copropriété précise les documents à communiquer dans le cadre réglementaire applicable, notamment les procès-verbaux des assemblées générales des trois dernières années, les informations sur les charges des deux exercices précédents et le carnet d’entretien. Le plan pluriannuel de travaux ou son projet figure également parmi les documents concernés selon la situation de l’immeuble.
Ces informations doivent être analysées ensemble. Les procès-verbaux peuvent signaler un ravalement, des réparations de toiture ou la modernisation d’un ascenseur. Les données financières permettent d’apprécier les charges et les sommes susceptibles d’être appelées. L’état daté, transmis au notaire avant la vente, complète l’analyse comptable sans constituer une expertise technique de l’immeuble.
Pour éviter une vision trop optimiste du coût d’acquisition, construisez un budget de possession sur la première année :
- Mensualités du prêt et coût de l’assurance emprunteur.
- Frais d’acquisition et dépenses de financement restant à payer.
- Travaux indispensables, marge d’aléas et frais d’installation.
- Taxe foncière, assurance habitation et charges de copropriété.
- Énergie, eau, entretien courant et dépenses exceptionnelles identifiées.
Les dépenses de mise en habitabilité méritent une attention particulière. Un chauffage hors service, un raccordement défaillant ou une anomalie sérieuse sur une installation peuvent appeler des mesures avant l’occupation. Pour une mise en location, les obligations réglementaires doivent être vérifiées spécifiquement : un diagnostic signalant une anomalie n’implique pas automatiquement la même obligation de travaux dans toutes les situations.
Un budget ajusté au maximum de la capacité d’emprunt laisse peu de place à ces événements. Le recours ultérieur à un crédit supplémentaire peut augmenter les charges financières et fragiliser l’équilibre du ménage.
La décision doit ainsi reposer sur le coût global du logement pendant sa première année de propriété, et non sur la seule mensualité bancaire. Les dernières vérifications juridiques et techniques permettent ensuite de déterminer si le projet reste acceptable.
À retenir avant de s’engager
- Un prix négocié n’est avantageux que si les travaux nécessaires restent compatibles avec le budget disponible et le financement réellement accessible.
- Les documents techniques, les informations de copropriété et les devis doivent être confrontés : aucun ne suffit à lui seul pour évaluer tous les risques.
- Un défaut sans solution suffisamment fiable peut justifier une nouvelle expertise, une modification de l’offre ou l’abandon du projet.
Comment acheter un bien immobilier sans négliger les vérifications qui protègent votre projet ?
Pour acheter un logement ancien en limitant les risques, il faut vérifier trois dimensions complémentaires : l’état technique du bien, sa situation juridique et le coût réel de sa détention. Les diagnostics, les devis, les documents d’urbanisme et les informations de copropriété doivent être examinés avant les engagements contractuels importants. Chaque vérification doit aboutir à une décision concrète : budgéter, négocier, approfondir ou renoncer.
Le dossier de diagnostic technique constitue un point de départ. Selon l’âge, les caractéristiques et la localisation du logement, il peut comprendre notamment le DPE ainsi que les diagnostics concernant l’amiante, le plomb, les termites, le gaz ou l’électricité.
Ces documents renseignent sur des risques et des caractéristiques réglementairement définis. Ils ne constituent pas une expertise exhaustive du bâtiment et ne permettent pas, à eux seuls, de chiffrer une rénovation complète.
Les documents d’urbanisme et le plan local d’urbanisme doivent également être consultés si des transformations sont envisagées. Les servitudes, les contraintes patrimoniales ou les règles locales peuvent limiter certains projets, notamment les modifications de façade ou les extensions.
Le notaire vérifie les éléments juridiques nécessaires à la vente, notamment la situation du bien au regard des titres, des inscriptions et des droits concernés. Si le logement est occupé ou loué, la situation locative et les conditions de délivrance doivent être clarifiées avant l’achat.
Chaque intervenant apporte une protection différente :
- Le notaire examine les enjeux juridiques, les clauses de l’avant-contrat et les conséquences de certains risques identifiés.
- Le diagnostiqueur établit les diagnostics relevant de sa mission et de son périmètre réglementaire.
- L’artisan ou le professionnel du bâtiment évalue la nature des interventions, leurs contraintes et leur coût prévisionnel.
- L’agent immobilier facilite la collecte d’informations et les échanges avec le vendeur, sans remplacer une expertise technique.
- La banque ou le courtier aide à apprécier la faisabilité du financement et les justificatifs exigés pour les travaux.
Checklist avant de signer pour un logement ancien
- Constituer le dossier technique : réunir les diagnostics disponibles, les factures de travaux et les informations sur les équipements. Livrable : un dossier documentaire daté avec les pièces manquantes identifiées.
- Effectuer une contre-visite : relever les anomalies par pièce, avec photographies et observations précises. Livrable : une liste de défauts localisés et de questions à poser.
- Vérifier les obligations et contraintes : examiner les documents d’urbanisme, les informations juridiques et, en copropriété, les assemblées générales, les charges et les travaux collectifs. Livrable : un relevé des contraintes et engagements financiers identifiés.
- Faire évaluer les travaux prioritaires : solliciter les professionnels adaptés, comparer les prestations et demander les précisions nécessaires. Livrable : un tableau des travaux avec devis, estimations et incertitudes résiduelles.
- Valider le budget et les clauses : intégrer les frais d’achat, les charges, les réserves et les conditions du financement, puis échanger avec le notaire sur les protections contractuelles utiles. Livrable : un budget global actualisé et une liste des conditions à clarifier avant signature.
La garantie des vices cachés peut offrir un recours dans certaines situations, mais elle ne dispense pas des vérifications préalables. Son application dépend notamment de la nature du défaut, de son caractère caché et des conditions légales. Des clauses d’exclusion peuvent exister, avec des limites tenant notamment à la qualité du vendeur et à sa connaissance du défaut. Les effets précis de ces clauses doivent être examinés avec le notaire.
La documentation préalable joue donc un rôle essentiel. Photographier les désordres, conserver les échanges et obtenir des avis écrits aide à objectiver la décision d’achat. Cela ne garantit pas l’issue d’un éventuel litige, mais réduit le risque de prendre une décision sur des informations incomplètes.
Avant de remettre une offre ou de signer un avant-contrat, rassemblez les éléments techniques, financiers et juridiques encore nécessaires. Si des dépenses importantes restent impossibles à évaluer, demandez une investigation complémentaire ou ajustez votre décision. Un achat immobilier réussi suppose avant tout un engagement compatible avec les risques que vous pouvez réellement financer.
Un DPE défavorable signifie-t-il nécessairement qu’il faut rénover immédiatement ?
Non. Un DPE défavorable signale une performance énergétique insuffisante selon la méthode réglementaire, mais n’impose pas automatiquement une rénovation immédiate à tout propriétaire occupant. Les obligations dépendent notamment de l’usage du bien, de sa situation et des règles applicables, particulièrement en matière de location. Il reste utile de faire préciser les travaux envisageables et leur coût.
Peut-on acheter un logement avec une installation électrique ancienne ?
Oui, une installation ancienne n’interdit pas automatiquement une vente. Lorsque l’installation privative a plus de 15 ans, un état réglementaire de l’installation électrique est requis dans les conditions prévues pour la vente. Les anomalies relevées doivent être examinées afin d’identifier les risques et les travaux nécessaires. Un électricien qualifié peut ensuite établir une estimation adaptée.
Une estimation de travaux réalisée sur des photographies suffit-elle pour préparer une offre ?
Elle peut servir à un premier cadrage, surtout pour des interventions simples et bien définies. Elle devient insuffisante lorsque le prix dépend de l’état des supports, des réseaux ou de la structure. Dans ce cas, une visite technique est préférable avant un engagement important. Le vendeur doit autoriser l’accès au logement et les investigations envisagées.
Peut-on renoncer à un achat si les devis dépassent le budget prévu ?
Pas automatiquement après la signature d’un avant-contrat. Les possibilités de rétractation, de renonciation ou de résolution dépendent des délais légaux, des conditions suspensives et des stipulations applicables. Une condition particulière relative aux travaux peut être discutée avant signature avec le notaire, mais sa rédaction doit être suffisamment précise et acceptée par les parties.
Faut-il conserver une épargne disponible après avoir financé tous les travaux ?
Oui, dans la mesure du possible. Une réserve disponible permet de faire face aux dépenses courantes de propriété, aux réparations urgentes et aux éventuels écarts entre les paiements du chantier et les déblocages bancaires. Son montant doit être déterminé selon les charges du ménage, les risques du logement et les autres engagements financiers, sans appliquer un pourcentage universel.