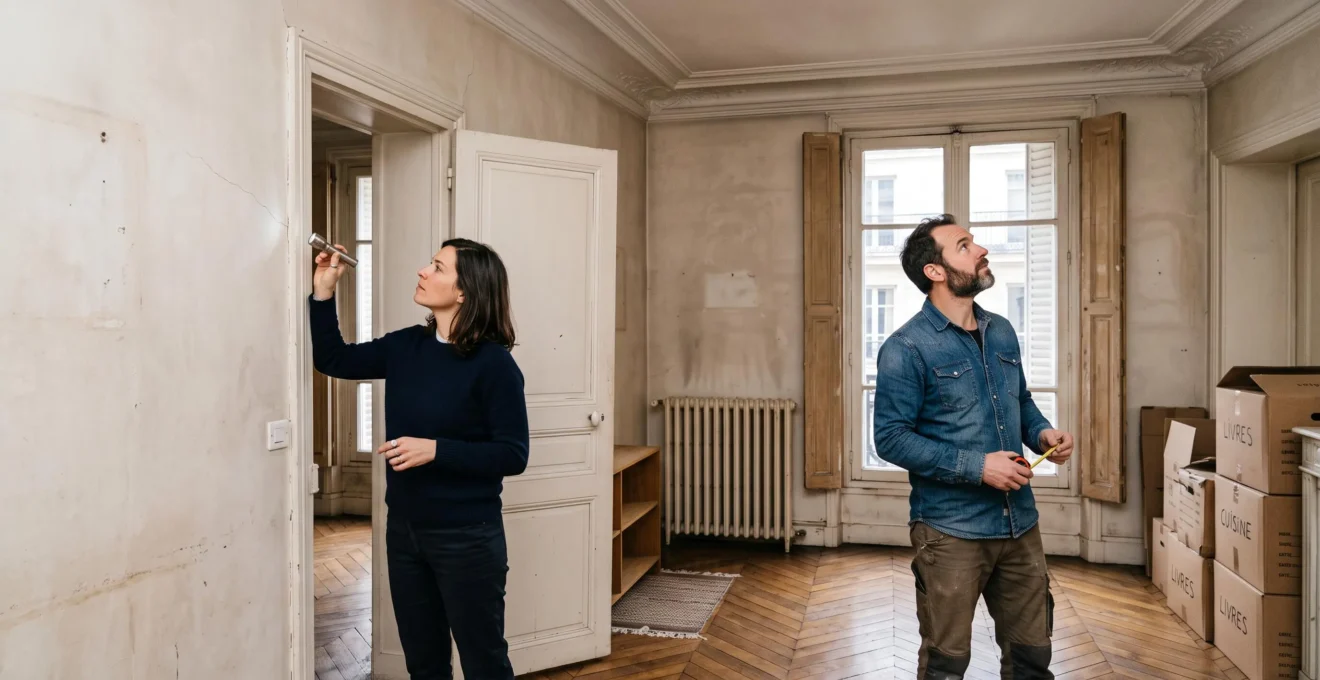
Acheter un bien immobilier ne consiste pas seulement à trouver un logement qui plaît et à négocier son prix. Une acquisition réussie repose sur une série de décisions cohérentes : déterminer ce que le budget permet réellement, comprendre l’état du bien, évaluer son environnement et vérifier les engagements juridiques avant de signer.
Un appartement attractif peut cacher des charges importantes. Une maison apparemment entretenue peut nécessiter des travaux structurels. Un financement annoncé comme envisageable peut également devenir insuffisant lorsque tous les frais sont pris en compte.
Pour protéger votre projet, l’objectif n’est pas d’éliminer toute incertitude, ce qui serait impossible, mais de transformer chaque risque identifiable en information vérifiée, en coût estimé ou en protection contractuelle. Cette méthode permet de décider sans précipitation excessive, tout en évitant de multiplier indéfiniment les recherches.
Du premier cadrage budgétaire à la remise des clés, chaque vérification doit ainsi répondre à une question simple : ce bien reste-t-il adapté, finançable et juridiquement sécurisable dans les conditions réellement constatées ?
L’essentiel pour sécuriser votre achat immobilier
- Comparer le coût complet : intégrer au prix les frais d’acquisition, les travaux, les charges et les dépenses futures avant de juger une offre attractive.
- Vérifier au-delà des apparences : examiner les diagnostics, la copropriété, l’environnement, l’urbanisme et les défauts techniques avec des documents et, si nécessaire, des professionnels.
- S’engager avec des garanties adaptées : confirmer la faisabilité financière, faire rédiger les conditions suspensives nécessaires et conserver une trace écrite des points vérifiés.
- Pourquoi un bon prix ne suffit-il pas pour réussir l’achat d’un bien immobilier ?
- Comment évaluer un bien immobilier avant de faire une offre sans oublier un critère essentiel ?
- Bien moins cher ou logement mieux adapté : lequel choisir à budget maîtrisé ?
- Quelles vérifications ne faut-il jamais sacrifier même lorsqu’un bien reçoit plusieurs offres ?
- Quand êtes-vous réellement prêt à acheter un bien immobilier après les visites et vérifications ?
- Comment construire votre feuille de route d’acquisition avant les premières visites ?
- Quels signes d’usure doivent conduire à demander une vérification supplémentaire ?
- Comment sécuriser une transaction immobilière de l’offre à la remise des clés ?
Pourquoi un bon prix ne suffit-il pas pour réussir l’achat d’un bien immobilier ?
Un bon prix d’achat ne garantit pas une bonne opération immobilière, car il ne représente qu’une partie de la dépense réelle. Les frais d’acquisition, les travaux, les charges récurrentes et les contraintes du logement peuvent transformer une apparente économie en surcoût durable. La valeur d’un bien doit donc être appréciée au regard de son état, de son emplacement et de son coût global.
La première distinction concerne le prix affiché et le coût total de possession. Ce dernier comprend les dépenses nécessaires pour devenir propriétaire, conserver le logement dans un état satisfaisant et l’utiliser au quotidien.
- À l’acquisition : prix négocié, frais d’acte et droits applicables, honoraires d’agence lorsqu’ils sont à la charge de l’acquéreur, frais liés au crédit et éventuels travaux immédiats.
- Chaque année : taxe foncière, assurance habitation, entretien, énergie et charges de copropriété lorsque le bien en dépend.
- À moyen terme : rénovation énergétique, remplacement d’équipements, grosses réparations et travaux collectifs éventuels.
- En cas de revente : frais éventuels de commercialisation, remboursement anticipé du crédit selon les conditions du prêt et frais de déménagement.
Un prix sensiblement inférieur à ceux du voisinage doit conduire à rechercher une explication. Le vendeur peut avoir une raison parfaitement légitime de vendre rapidement. Mais l’écart peut aussi provenir d’une nuisance, d’un défaut technique, d’une configuration peu recherchée ou d’une copropriété nécessitant des travaux importants.
Pour examiner cet écart, consultez l’explorateur officiel des transactions immobilières DVF. Les données issues des actes notariés permettent d’observer des ventes réalisées et de comparer des biens présentant des caractéristiques proches. Elles couvrent les territoires inclus dans la base, avec notamment des exclusions pour le Bas-Rhin, le Haut-Rhin, la Moselle et Mayotte.
La médiane des prix au mètre carré constitue un repère, pas une estimation individuelle. Il faut tenir compte de l’étage, de la surface, de la date de vente, de l’état du bâtiment et des prestations. Un écart important, dans un sens comme dans l’autre, doit être justifié par des caractéristiques vérifiables.
Le financement ajoute une difficulté : si la banque s’appuie sur une expertise qui retient une valeur inférieure au prix convenu, elle peut, selon sa politique de risque, revoir les conditions ou le montant du financement proposé. L’acquéreur doit alors envisager un apport supplémentaire ou une nouvelle négociation. Cette possibilité dépend du dossier et ne constitue pas une règle automatique.
Une fois le budget global estimé, la priorité devient l’examen concret du logement : un prix cohérent ne suffit toujours pas si son état ou son environnement reste mal documenté.
Comment évaluer un bien immobilier avant de faire une offre sans oublier un critère essentiel ?
Pour évaluer un bien avant une offre, examinez simultanément son état technique, son environnement et sa capacité à répondre durablement aux besoins du foyer. Dans une copropriété, ajoutez une vérification déterminante : les procès-verbaux des assemblées générales et les documents financiers. Ces éléments révèlent des engagements ou difficultés que la visite du logement ne permet pas de voir.
Une méthode efficace repose sur trois niveaux d’analyse complémentaires.
- Le logement : surface réelle, agencement, luminosité, isolation, diagnostic de performance énergétique (DPE), installations techniques, humidité et état général.
- L’immeuble et son environnement : entretien des parties communes, copropriété, nuisances, transports, services, risques naturels, servitudes et projets d’urbanisme connus.
- La revente future : attractivité de l’emplacement, caractéristiques recherchées sur le marché local et contraintes susceptibles de limiter le nombre d’acquéreurs intéressés.
Ce troisième niveau ne permet pas de prédire un prix de revente. Il sert plutôt à repérer les caractéristiques difficiles à corriger : absence d’accès adapté, environnement bruyant, défaut de lumière ou configuration atypique.
Dans une copropriété, les documents collectifs sont particulièrement instructifs. Les documents obligatoires pour acheter un logement en copropriété comprennent notamment les procès-verbaux des assemblées générales des trois dernières années, le règlement de copropriété, le carnet d’entretien et différentes informations financières.
Ne vous limitez pas à constater que ces documents existent. Recherchez les travaux votés, ceux qui sont simplement envisagés, les difficultés de recouvrement des charges, les procédures éventuelles et les désaccords susceptibles d’avoir des conséquences financières. Examinez aussi les montants de charges des deux exercices comptables précédant la vente.
Les diagnostics obligatoires servent de base à l’analyse technique. Un DPE classé F ou G peut notamment justifier une étude des travaux de rénovation énergétique. Pour un projet locatif, il faut également vérifier les restrictions de mise en location applicables à la date envisagée : un logement classé G est déjà concerné par l’interdiction de mise en location des logements indécents énergétiquement, tandis que les logements F sont concernés à compter de 2028, dans le calendrier légal prévu en France métropolitaine.
La négociation sera plus solide si elle repose sur des devis, les contraintes de réalisation et les résultats des diagnostics plutôt que sur une appréciation générale de l’état du bien.
Enfin, organisez une deuxième visite à un horaire différent. Un passage à l’heure de pointe peut révéler des nuisances sonores ou des difficultés de stationnement. La présence d’un artisan, d’un architecte ou d’un proche expérimenté peut aider à identifier les points nécessitant une expertise complémentaire.
Lorsque les qualités et les risques du logement sont identifiés, il reste à vérifier s’il correspond réellement à vos besoins, même lorsqu’une autre option semble financièrement plus avantageuse.
Bien moins cher ou logement mieux adapté : lequel choisir à budget maîtrisé ?
À budget maîtrisé, le meilleur choix est le logement qui répond durablement aux besoins essentiels sans compromettre l’équilibre financier du foyer. Un bien moins cher peut rester pertinent si ses défauts sont corrigeables à un coût acceptable. En revanche, une économie initiale ne compense pas nécessairement un emplacement inadapté, une surface insuffisante ou une revente anticipée.
Pour comparer deux logements, il faut dépasser le prix annoncé et construire une projection sur cinq à sept ans. Cette durée constitue un horizon de réflexion, non une recommandation de conservation obligatoire.
La comparaison peut intégrer les dépenses d’acquisition, les travaux, les charges récurrentes et les coûts associés aux déplacements contraints. Elle doit aussi tenir compte des frais possibles si un logement mal adapté impose un nouveau déménagement.
| Critère | Bien moins cher | Logement mieux adapté |
|---|---|---|
| Prix initial | Économie immédiate | Effort financier potentiellement supérieur |
| Travaux | À estimer selon les défauts | À estimer également, même si le logement paraît en bon état |
| Vie quotidienne | Risque de trajets ou de contraintes supplémentaires | Organisation potentiellement plus simple |
| Évolutivité | Possibilité d’adaptation à vérifier | Capacité à accompagner les besoins futurs |
| Revente anticipée | Risque si les compromis deviennent insupportables | Risque potentiellement réduit si les besoins restent satisfaits |
Une distinction essentielle concerne les compromis réversibles et les compromis difficiles à corriger. Une cuisine vieillissante, une peinture défraîchie ou un rangement insuffisant peuvent souvent être améliorés. En revanche, l’emplacement, une surface non extensible ou l’absence de stationnement dans un secteur où celui-ci est indispensable sont beaucoup moins faciles à modifier.
Il ne s’agit pas d’écarter systématiquement tout logement présentant une contrainte durable. Cette contrainte doit être confrontée à l’usage réel et à sa gravité. L’absence d’ascenseur, par exemple, ne présente pas les mêmes conséquences pour tous les foyers.
Le piège du « coup de cœur au rabais » apparaît lorsqu’un prix attractif conduit à minimiser les besoins initialement définis. Une revente rapide peut alors générer des frais d’agence, de déménagement et de nouvelle acquisition qui réduisent, voire effacent, l’économie réalisée. Ce résultat dépend toutefois de l’évolution du marché et des conditions de revente.
Cas pratique hypothétique : comparer deux logements à usage réel
Un foyer hésite entre un appartement moins cher nécessitant de longs trajets quotidiens et un logement plus coûteux situé à proximité de ses activités. Le premier permet de conserver davantage d’épargne à l’achat, mais impose des dépenses de transport et du temps de déplacement supplémentaires.
Pour départager les deux options, le foyer prépare un tableau sur cinq ans regroupant mensualités, charges, travaux, transports et éventuels frais de revente. Il vérifie ensuite si chaque logement convient à une semaine type, en incluant télétravail, courses, école et déplacements réguliers. Aucun résultat n’est présumé : les données propres aux deux logements déterminent l’arbitrage.
Cette méthode révèle parfois qu’un logement moins cher reste le meilleur choix. Dans d’autres situations, un effort financier modéré pour un bien plus adapté peut éviter une dépense future importante, à condition de préserver une marge budgétaire suffisante.
Une décision économiquement cohérente doit néanmoins rester conditionnée à des vérifications fiables : même en présence de plusieurs candidats acquéreurs, certains contrôles ne peuvent pas être écartés.
Quelles vérifications ne faut-il jamais sacrifier même lorsqu’un bien reçoit plusieurs offres ?
Lorsqu’un bien attire plusieurs acheteurs, les vérifications indispensables concernent son état technique, sa situation juridique, son environnement réglementaire et les conditions du financement. La concurrence peut justifier une organisation plus rapide, mais pas l’abandon de protections essentielles. Une offre réactive reste compatible avec une acquisition sécurisée si les informations nécessaires sont obtenues et les réserves appropriées formalisées.
La pression commerciale agit souvent par crainte de perdre une opportunité. L’acquéreur peut accepter de visiter trop rapidement, reporter l’examen des documents ou signer un avant-contrat sans avoir compris ses implications.
Il convient donc de distinguer les recherches secondaires des contrôles non négociables :
- Le dossier de diagnostic technique : vérifier la présence des diagnostics applicables, leur validité et les anomalies relevées.
- La situation de la copropriété : examiner les assemblées générales, les charges, les travaux et les documents relatifs à sa situation financière.
- L’urbanisme : consulter le plan local d’urbanisme (PLU), les servitudes, les autorisations concernant les modifications réalisées et les contraintes liées à la parcelle.
- La propriété et les droits attachés au bien : faire examiner par le notaire les titres, la situation hypothécaire et les éventuelles servitudes, avec les informations cadastrales pertinentes.
- Le financement : préserver la condition suspensive de prêt lorsqu’elle est applicable et vérifier que ses caractéristiques correspondent au financement réellement recherché.
Pour les questions d’urbanisme, les vérifications d’urbanisme auprès de la mairie permettent de comprendre le rôle du PLU et du certificat d’urbanisme. Ce dernier renseigne notamment sur certaines règles et servitudes. Il ne constitue toutefois pas une autorisation générale de réaliser tous les travaux envisagés.
Le cadastre aide à identifier une parcelle, mais il ne prouve pas à lui seul la propriété ni les limites juridiques exactes du terrain. En cas de doute sur une limite séparative, un bornage ou l’intervention d’un professionnel peut être nécessaire.
Pour accélérer les contrôles, préparez un modèle de questions destiné au vendeur, à l’agent immobilier et au syndic. Prévenez également votre notaire et votre intermédiaire bancaire lorsqu’une proposition devient probable. Il est préférable de répartir les démarches entre professionnels plutôt que de les reporter après la signature.
Si un avant-contrat est signé dans l’urgence, l’acquéreur non professionnel d’un bien immobilier à usage d’habitation bénéficie en principe d’un délai légal de rétractation de dix jours, dont le point de départ dépend des modalités de notification et, en copropriété, de la remise des documents légalement requis. Ce délai peut permettre certaines vérifications supplémentaires, mais ne doit pas remplacer leur réalisation avant l’engagement.
Une fois ce délai expiré, la possibilité de renoncer sans conséquence dépend notamment des conditions suspensives, des stipulations contractuelles et des circonstances juridiquement pertinentes. Une simple inquiétude tardive ne suffit pas nécessairement à annuler la vente.
La rapidité devient un atout lorsqu’elle résulte d’une préparation solide. La question suivante est donc de savoir quand le dossier contient suffisamment d’éléments pour prendre une décision responsable.
Quand êtes-vous réellement prêt à acheter un bien immobilier après les visites et vérifications ?
Vous êtes prêt à acheter lorsque votre financement est crédible, que le coût total entre dans votre budget soutenable et que chaque alerte importante possède une réponse documentée ou une solution acceptable. Il ne faut pas attendre une certitude absolue, impossible en immobilier. Il faut pouvoir expliquer pourquoi le bien convient à votre projet et quels risques vous acceptez en connaissance de cause.
La préparation financière comprend deux niveaux. Le premier est la faisabilité : une banque ou un courtier a examiné les revenus, les charges, l’apport et les caractéristiques de l’emprunt envisagé. Le second est la soutenabilité : les mensualités et les frais liés au logement restent compatibles avec le mode de vie souhaité.
Une attestation de faisabilité ou un accord de principe ne garantit pas l’obtention définitive du crédit. Les conditions de l’offre bancaire et les contrôles réalisés ensuite peuvent encore modifier l’issue du dossier.
Avant de vous engager, soumettez votre budget à plusieurs scénarios défavorables : interruption temporaire d’une partie des revenus, dépense de réparation imprévue ou augmentation de certaines charges. Si le prêt comporte un taux variable, examinez aussi les conséquences possibles de son évolution. Pour un prêt à taux fixe, une hausse ultérieure des taux du marché ne modifie pas automatiquement les mensualités contractuelles.
La maturité de la décision dépend ensuite de la qualité des réponses apportées aux interrogations restantes. Une fissure expliquée par un professionnel, des travaux chiffrés et un risque financier provisionné sont des informations exploitables. Une promesse orale selon laquelle « tout sera réglé plus tard » ne présente pas le même niveau de sécurité.
Le risque inverse existe également : multiplier les visites et les demandes de documents sans objectif précis peut conduire à une paralysie décisionnelle. Une nouvelle vérification devrait répondre à une question susceptible de modifier le prix proposé, les conditions contractuelles ou la décision d’achat.
Le bon repère est donc une décision suffisamment informée, et non parfaitement informée. Pour chaque risque, cherchez une réponse écrite, un devis, une expertise, une protection contractuelle ou une justification explicite de son acceptation.
Cette capacité à décider plus sereinement ne se construit pas uniquement après les visites. Elle dépend largement du travail de cadrage effectué avant même de commencer les recherches.
Comment construire votre feuille de route d’acquisition avant les premières visites ?
Une feuille de route d’acquisition efficace commence par la définition des besoins, puis la validation du financement, le ciblage des secteurs et la préparation des vérifications à réaliser pour chaque bien. Elle prévoit aussi le calendrier allant de l’offre à la signature définitive. Cette organisation évite de visiter des logements hors budget et facilite une comparaison objective entre plusieurs possibilités.
Commencez par décrire le logement nécessaire au fonctionnement quotidien du foyer : surface minimale, nombre de pièces, accessibilité, temps de trajet, proximité des services et contraintes particulières.
Classez ensuite ces critères en trois catégories : indispensables, négociables et secondaires. Cette hiérarchie permet d’éviter qu’une prestation séduisante, mais peu utile, prenne le dessus sur une exigence essentielle.
Le financement doit être examiné avant de multiplier les visites. Faites établir une première étude de faisabilité à partir des revenus, des engagements existants et de l’apport disponible. Conservez une différence claire entre le montant maximal potentiellement finançable et le prix réellement compatible avec les dépenses courantes.
Le budget de recherche doit également intégrer les frais d’acquisition, les travaux immédiats et une réserve pour les imprévus. Le ciblage géographique peut alors être construit à partir de secteurs réellement accessibles financièrement.
Votre checklist de préparation avant les visites
- Formaliser les besoins : rédiger une fiche présentant les critères indispensables, négociables et secondaires, utilisable pour chaque logement.
- Tester le financement : obtenir une simulation ou une attestation de faisabilité et établir un tableau du budget global incluant les frais annexes.
- Sélectionner les secteurs : constituer une carte des quartiers ciblés avec leurs contraintes de déplacement et les services nécessaires au foyer.
- Préparer les demandes documentaires : créer une liste standard comprenant les diagnostics, les informations de copropriété lorsqu’elles s’appliquent, les éléments relatifs au titre de propriété et les justificatifs utiles sur les travaux.
- Organiser les interlocuteurs et les échéances : établir un calendrier prévisionnel avec les coordonnées du notaire, de la banque ou du courtier et les étapes à respecter après une offre acceptée.
Cette organisation doit rester proportionnée. Toutes les pièces ne sont pas nécessairement accessibles dès la première visite : certains documents peuvent être remis lors de la préparation de l’avant-contrat. L’important est d’identifier ceux qui conditionnent la décision et de les obtenir suffisamment tôt.
Sur le plan contractuel, anticipez la séquence habituelle : offre, promesse ou compromis de vente, réalisation des conditions suspensives, financement et acte authentique. Le calendrier doit tenir compte des délais de la banque, du notaire, du syndic et des éventuelles vérifications techniques.
Pour les acquisitions financées par un prêt, la condition suspensive ne peut pas prévoir un délai inférieur à un mois pour l’obtention du crédit. Un délai de 45 à 60 jours est généralement retenu, mais il doit être ajusté aux caractéristiques du dossier et aux engagements convenus.
Une préparation méthodique permet de reconnaître plus vite un bien intéressant. Elle facilite également la réaction appropriée lorsqu’une visite fait apparaître un signe d’usure ou une anomalie difficile à interpréter.
Quels signes d’usure doivent conduire à demander une vérification supplémentaire ?
Les fissures inhabituelles, les traces d’humidité persistantes, les déformations et les anomalies d’installation doivent conduire à demander des vérifications complémentaires avant de s’engager. Leur présence ne prouve pas nécessairement un défaut grave, mais elle justifie une recherche de cause. Les diagnostics immobiliers obligatoires ne remplacent pas une expertise ciblée lorsque l’état du bâtiment soulève une interrogation particulière.
Une visite attentive doit distinguer l’usure ordinaire, liée au vieillissement des matériaux, des indices susceptibles de révéler un problème plus profond.
Une fissure superficielle de revêtement n’a pas nécessairement la même signification qu’une fissure en escalier dans une maçonnerie ou qu’une ouverture évolutive au-dessus d’une porte. Dans ce second cas, l’avis d’un professionnel compétent en structure peut être nécessaire. Selon ses conclusions, des investigations complémentaires, éventuellement géotechniques, pourront être recommandées.
De même, une trace d’humidité peut provenir d’une condensation ponctuelle, d’une fuite, d’une infiltration ou de remontées capillaires. Sans identification de l’origine, le remplacement du papier peint ou une nouvelle peinture risquent de masquer temporairement le problème sans le résoudre.
Pour décider quelle vérification demander, partez du symptôme visible plutôt que de commander systématiquement toutes les expertises possibles.
| Signe observé | Risque à examiner | Vérification adaptée |
|---|---|---|
| Fissures en escalier ou évolutives | Mouvement ou désordre structurel | Examen par un spécialiste de la structure, puis étude complémentaire si recommandée |
| Taches d’humidité et peinture cloquée | Infiltration, fuite, condensation ou remontées capillaires | Recherche d’humidité et de son origine ; inspection parasitaire si les indices le justifient |
| Affaissement ou déformation visible | Défaillance possible d’un élément porteur | Expertise structurelle ciblée |
| Installation électrique vieillissante | Défauts de sécurité | Examen du diagnostic applicable, puis contrôle complémentaire par un électricien si nécessaire |
| Odeur suspecte de gaz | Fuite potentiellement dangereuse | Éloignement de la zone, absence de manipulation électrique et appel au service d’urgence gaz compétent depuis un lieu sûr |
| Écoulement lent ou odeurs d’évacuation | Défaut de plomberie ou d’assainissement | Inspection par un professionnel et contrôle du dispositif d’assainissement concerné |
Les diagnostics réglementaires constituent un socle d’information. Ils ne garantissent pas qu’une charpente soit saine, que toutes les canalisations soient en bon état ou qu’aucune infiltration cachée n’existe. Une expertise volontaire peut donc être pertinente, même si elle représente un coût supplémentaire pour l’acquéreur.
Certains indices demandent également une vérification administrative. Une véranda, une extension ou des combles aménagés qui ne correspondent pas aux plans disponibles doivent conduire à rechercher les autorisations nécessaires, leur éventuelle conformité et les conséquences possibles d’une situation irrégulière. L’absence d’une surface sur un document ne suffit pas à établir une infraction, mais elle mérite une explication documentée.
Lorsqu’une anomalie peut être chiffrée, demandez un devis écrit et examinez les effets sur votre budget. Une réduction de prix peut être négociée, ou une condition suspensive spécifique envisagée avec le notaire lorsqu’elle est juridiquement pertinente et acceptée par les parties. Une simple promesse orale de réparation reste insuffisamment protectrice.
Une fois les anomalies examinées et les solutions documentées, les dernières protections reposent sur la qualité des engagements écrits et sur la coordination de la transaction jusqu’à la remise des clés.
À retenir avant de finaliser votre acquisition
- Une information technique ou financière importante doit être obtenue et comprise avant qu’elle ne conditionne irréversiblement votre engagement.
- Une incertitude acceptable peut être encadrée par un devis, une expertise ou une clause adaptée ; une incertitude majeure non traitée doit conduire à différer la décision.
- La sécurisation ne s’arrête pas à l’acceptation du prix : financement, rédaction contractuelle et vérification du bien avant remise des clés restent déterminants.
Comment sécuriser une transaction immobilière de l’offre à la remise des clés ?
Pour sécuriser une transaction immobilière, chaque étape doit confirmer un élément essentiel : l’accord sur le bien et son prix, les protections prévues à l’avant-contrat, l’obtention du financement, la régularité juridique de la vente et l’état du logement lors de sa remise. Le notaire encadre la sécurité juridique, tandis que l’acquéreur conserve un rôle actif dans les vérifications techniques et financières.
La première étape est l’offre d’achat. Elle doit identifier clairement le logement, le prix proposé, sa durée de validité et les réserves ou conditions envisagées. Une offre écrite acceptée peut produire des effets juridiques engageants : elle ne doit donc pas être considérée comme une simple déclaration d’intérêt sans conséquence.
La promesse ou le compromis de vente précise ensuite les obligations des parties, les informations sur le bien et les conditions de réalisation de la transaction. À ce stade, les clauses doivent être adaptées aux risques effectivement identifiés.
La réglementation relative à la condition suspensive de prêt immobilier impose notamment sa présence dans la promesse lorsqu’un achat relevant de ce dispositif est financé totalement ou partiellement par emprunt. Ses caractéristiques doivent correspondre à la recherche réelle de financement : montant, durée, taux maximal et délais prévus.
Un simple accord de principe ne réalise pas cette condition : une offre ferme et sans réserve correspondant aux caractéristiques contractuelles est nécessaire. En cas de refus, les justificatifs et les délais stipulés doivent être respectés pour pouvoir invoquer la protection prévue.
Selon la situation, d’autres clauses peuvent être nécessaires, par exemple pour encadrer le résultat d’une expertise, la régularisation d’une difficulté administrative ou la levée d’une hypothèque. Leur rédaction doit être suffisamment précise pour éviter les contestations et suffisamment adaptée pour ne pas bloquer inutilement la vente.
Le notaire vérifie notamment la situation juridique du bien, les droits attachés à la propriété et les formalités indispensables. Il ne remplace pas pour autant un expert en bâtiment et ne garantit pas que le prix négocié corresponde à la valeur du marché. L’acquéreur doit donc maintenir ses contrôles techniques et son analyse financière.
Entre l’avant-contrat et l’acte authentique, suivez les échéances de financement, transmettez les justificatifs demandés et vérifiez que les questions restées ouvertes ont reçu une réponse. En copropriété, les informations nécessaires à la vente et aux répartitions financières doivent être coordonnées avec le syndic par les intervenants compétents.
Avant la signature définitive, une dernière visite permet de vérifier que le logement est dans l’état convenu, que les équipements inclus dans la vente sont présents et que les éventuelles réparations prévues ont été réalisées. Il est utile de relever les compteurs, de vérifier les accès et de préparer les modalités de remise des clés.
L’assurance habitation doit prendre effet au plus tard au moment où vous assumez les risques liés au logement, selon votre situation et les exigences applicables. En cas de difficulté importante constatée juste avant l’acte, signalez-la au notaire avant de signer plutôt que de vous en remettre à un engagement verbal.
Après la signature, le notaire accomplit les formalités de publicité foncière nécessaires. Conservez les documents contractuels, les diagnostics, les justificatifs de paiement et les éléments utiles concernant les équipements et travaux du logement.
Avant de confirmer votre engagement, réunissez dans un même dossier le budget définitif, les diagnostics, les documents de copropriété ou de propriété, les réponses aux anomalies et les clauses validées par le notaire. Cette synthèse constitue une base concrète pour signer avec une connaissance raisonnable des risques, plutôt qu’avec la seule conviction d’avoir trouvé le bon logement.
Peut-on faire une offre d’achat sans disposer de tous les diagnostics immobiliers ?
Une offre peut être envisagée avant la remise complète de certains documents, mais il est préférable de connaître les diagnostics essentiels avant de fixer définitivement le prix et de vous engager. Les documents légalement exigés doivent être communiqués selon les étapes applicables à la vente. Si une information importante manque, demandez-la expressément et consultez votre notaire sur les protections nécessaires avant toute signature engageante.
Le vendeur doit-il accepter une expertise technique complémentaire avant la vente ?
Une expertise volontaire demandée par l’acheteur nécessite généralement l’organisation d’un accès au logement avec l’accord du propriétaire. Le vendeur n’est pas automatiquement tenu d’accepter toutes les investigations souhaitées, notamment lorsqu’elles sont invasives. Si un risque sérieux reste impossible à vérifier, l’acquéreur peut revoir son offre, demander une protection contractuelle adaptée ou renoncer au projet avant de s’engager.
Qui paie les travaux de copropriété votés avant la vente ?
En principe, pour les appels de fonds relatifs aux travaux hors budget prévisionnel, la répartition entre vendeur et acquéreur dépend de leur date d’exigibilité : ceux exigibles avant la vente incombent au vendeur et ceux exigibles après la vente à l’acquéreur. Les parties peuvent prévoir une répartition contractuelle différente entre elles, mais celle-ci n’est pas nécessairement opposable au syndicat des copropriétaires. Le notaire doit clarifier ce point à partir des décisions d’assemblée générale et des échéanciers.
Une attestation bancaire suffit-elle pour signer un compromis de vente ?
Une attestation de faisabilité peut rassurer le vendeur et aider l’acquéreur à préparer son offre, mais elle ne garantit pas le prêt. Lorsqu’une condition suspensive de financement est applicable, la recherche de crédit doit respecter les caractéristiques et les délais prévus dans l’avant-contrat. Une offre de prêt ferme et conforme aux conditions stipulées est nécessaire pour considérer cette condition comme réalisée.
Faut-il renoncer à acheter lorsqu’une anomalie reste inexpliquée ?
Tout dépend de la gravité du risque et de ses conséquences potentielles. Une imperfection esthétique peut être acceptable sans investigation approfondie. À l’inverse, une suspicion de problème structurel, une difficulté juridique ou un coût de réparation impossible à apprécier peuvent justifier de différer l’engagement. L’objectif est de disposer d’une expertise, d’un chiffrage ou d’une protection suffisamment fiable pour prendre une décision proportionnée au risque.