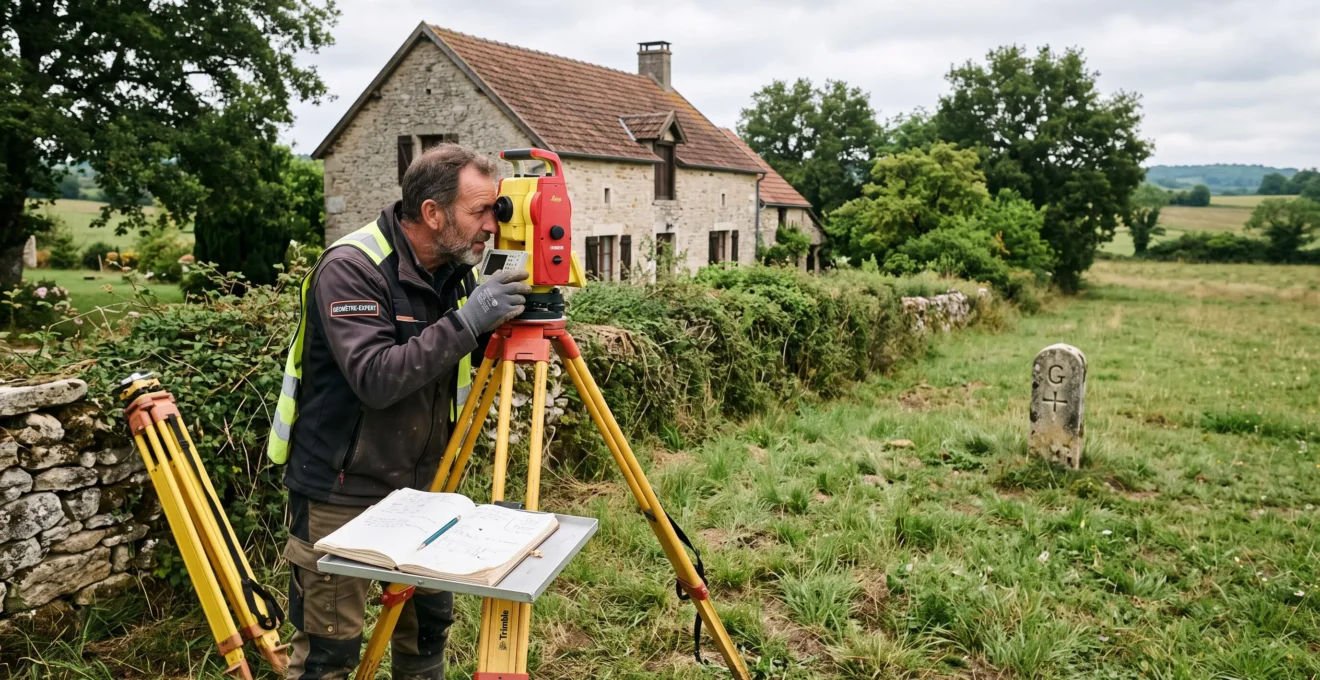
Un projet immobilier peut soulever plusieurs questions qui ne relèvent pas du même métier : le prix est-il cohérent avec le marché ? Le bâtiment présente-t-il des désordres ? Une limite de propriété est-elle contestable ? Les conditions du compromis protègent-elles suffisamment l’acheteur ? Chercher un interlocuteur unique pour répondre à toutes ces interrogations expose à des conseils incomplets ou inadaptés.
En France, les professionnels de l’immobilier interviennent dans des cadres différents. L’agent immobilier accompagne la transaction, le diagnostiqueur réalise des contrôles réglementés, le géomètre-expert intervient notamment sur les limites foncières et le notaire sécurise juridiquement les actes. D’autres spécialistes, comme l’expert immobilier indépendant ou l’expert judiciaire, répondent à des besoins d’évaluation ou de résolution de litiges.
Le bon choix dépend donc moins du stade du projet que de la nature précise du problème à résoudre. Il faut identifier le résultat attendu, vérifier les qualifications nécessaires et déterminer si un simple avis professionnel suffit ou si un rapport spécialisé est indispensable. Cette distinction permet de mobiliser le bon interlocuteur au bon moment, sans multiplier inutilement les prestations.
L’essentiel pour choisir son expert immobilier
- Pour une transaction et une négociation, sollicitez un agent immobilier ; pour une estimation indépendante ou un bien complexe, envisagez un expert immobilier spécialisé.
- Pour une question technique, foncière ou réglementaire, adressez-vous respectivement à un professionnel du bâtiment, à un géomètre-expert ou à un diagnostiqueur certifié selon la mission.
- Pour sécuriser un engagement contractuel ou résoudre un litige, faites intervenir le notaire, l’avocat ou, selon le contexte, un expert judiciaire.
- Pourquoi un seul expert ne peut-il pas répondre à toutes les questions d’un projet immobilier ?
- Comment choisir le bon expert immobilier selon la question que vous devez résoudre ?
- Avis d’agence ou expertise immobilière : quelle approche choisir pour un bien atypique ?
- Quels signes montrent qu’un interlocuteur immobilier dépasse son domaine de compétence ?
- Quand consulter un expert immobilier avant de signer un compromis ?
- Comment préparer un premier rendez-vous avec un agent immobilier pour gagner du temps ?
- Quels travaux de copropriété vérifier avant d’acheter dans un immeuble ancien ?
- Que faut-il vérifier dans une promesse de vente avant de vous engager ?
Pourquoi un seul expert ne peut-il pas répondre à toutes les questions d’un projet immobilier ?
Un seul professionnel ne peut pas couvrir toutes les questions d’un projet immobilier, car chaque métier répond à des missions distinctes, parfois encadrées par des obligations réglementaires ou des compétences réservées. Un agent immobilier peut conseiller sur une transaction, mais ne remplace ni un géomètre-expert pour les limites foncières, ni un diagnostiqueur pour un DPE, ni un notaire pour l’authentification d’un acte.
Cette répartition ne traduit pas nécessairement un manque de compétence individuelle. Elle correspond à la spécialisation de l’écosystème immobilier français. Chaque intervenant possède un périmètre d’action, des qualifications, des responsabilités et, selon sa profession, des assurances spécifiques.
Plusieurs distinctions permettent de comprendre cette organisation :
- L’agent immobilier accompagne la commercialisation, la recherche d’acquéreurs, les visites et la négociation. Son avis sur le prix constitue généralement une appréciation commerciale du marché, et non une expertise indépendante ayant la même portée qu’un rapport d’expertise.
- L’expert immobilier indépendant analyse la valeur d’un bien selon une méthode adaptée à la mission confiée. La portée de son rapport dépend de ses qualifications, de son indépendance et du cadre contractuel de son intervention.
- Le géomètre-expert intervient notamment sur les limites de propriété, le bornage et certaines opérations foncières. Ses compétences et prérogatives professionnelles ne se confondent pas avec celles d’un agent immobilier.
- Le diagnostiqueur immobilier réalise des diagnostics réglementés dans les domaines pour lesquels il possède les certifications nécessaires.
- Le notaire sécurise juridiquement la transaction, contrôle les actes et procède à leur authentification lorsque celle-ci est requise.
- L’expert judiciaire intervient lorsqu’il est désigné par une juridiction pour apporter un éclairage technique dans le cadre d’une procédure.
Il faut également distinguer la nature des documents produits. Un avis de valeur constitue une opinion professionnelle destinée à éclairer une décision. Un diagnostic réglementaire répond à une méthodologie et à des obligations spécifiques. Un rapport d’expertise expose des constatations et une analyse dans les limites de la mission confiée. Un acte authentique, enfin, possède une portée juridique particulière liée à son établissement par un officier public compétent.
La notion de document opposable ne doit donc pas être employée indistinctement. Un rapport privé ne devient pas automatiquement une preuve incontestable parce qu’il est signé par un expert. Sa valeur dépend notamment de la méthode, des pièces examinées, du contradictoire éventuel et du contexte dans lequel il est produit.
Par exemple, un agent immobilier peut signaler qu’un immeuble dispose d’un ascenseur et transmettre les informations disponibles sur son entretien. Il ne peut toutefois pas transformer cette information en attestation de conformité technique ou en garantie de fonctionnement futur. De même, le notaire peut informer les parties sur les conséquences juridiques d’une transaction sans se substituer à un spécialiste chargé de déterminer la valeur vénale d’un bâtiment.
Le risque apparaît lorsque l’acheteur prend une appréciation générale pour une validation spécialisée. Une erreur sur la surface, les limites du terrain, l’état structurel ou les contraintes juridiques peut entraîner des conséquences financières importantes. La responsabilité du professionnel doit alors être appréciée au regard de sa mission réelle, de ses obligations et des éventuelles fautes commises.
La complémentarité des intervenants constitue donc une protection pour l’acquéreur. Une transaction bien préparée ne nécessite pas nécessairement beaucoup d’experts, mais les bonnes compétences pour chaque difficulté identifiée.
Comment choisir le bon expert immobilier selon la question que vous devez résoudre ?
Pour choisir le bon expert immobilier, partez de la question à résoudre plutôt que du nom du professionnel proposé. Une interrogation sur le prix appelle une compétence en évaluation immobilière ; une incertitude sur une limite de terrain nécessite un géomètre-expert ; un diagnostic réglementaire impose un diagnostiqueur certifié pour la mission concernée. Le choix doit également tenir compte du niveau de responsabilité attendu.
Une méthode efficace consiste à classer les difficultés selon cinq grandes catégories :
| Problème rencontré | Interlocuteur adapté | Résultat recherché |
|---|---|---|
| Prix de vente ou valeur vénale incertaine | Expert immobilier indépendant | Évaluation argumentée du bien |
| Commercialisation ou négociation | Agent immobilier | Accompagnement transactionnel |
| Limite de terrain ou bornage | Géomètre-expert | Analyse foncière et opération de bornage adaptée |
| Performance énergétique ou diagnostic réglementaire | Diagnostiqueur certifié | Diagnostic conforme à la réglementation applicable |
| Désordres, fissures ou problèmes de structure | Expert bâtiment ou spécialiste technique | Constat et analyse technique des désordres |
| Servitude, clause ou acte de vente | Notaire, avec conseil d’un avocat si nécessaire | Analyse juridique et sécurisation contractuelle |
| Litige technique nécessitant une expertise judiciaire | Expert judiciaire désigné par la juridiction | Éclairage technique dans le cadre de la procédure |
Cette première orientation doit ensuite être affinée. Deux professionnels portant le même intitulé peuvent avoir des expériences et des domaines de spécialisation différents. Un expert habitué aux locaux commerciaux n’est pas nécessairement le mieux placé pour évaluer une propriété rurale avec dépendances, servitudes et terres agricoles.
Avant de signer une lettre de mission, vérifiez plusieurs éléments :
- La qualification : diplômes, certifications, inscription professionnelle ou habilitation correspondant à la mission.
- L’assurance : attestation de responsabilité civile professionnelle adaptée à l’activité exercée et, lorsque la nature des travaux le justifie, garantie décennale.
- La méthode : documents étudiés, visites prévues, investigations réalisées et limites de l’analyse.
- Les références : expérience sur des biens comparables en typologie, localisation et complexité.
- L’indépendance : identification des liens financiers ou commerciaux susceptibles d’influencer l’intervention.
Le cas des diagnostiqueurs mérite une attention particulière. Pour un DPE, la certification du professionnel, son assurance et son indépendance doivent être vérifiées. Le portail Service Public propose un dispositif permettant de rechercher un professionnel et de contrôler ses certificats. Il ne faut cependant pas confondre la certification individuelle du diagnostiqueur avec l’accréditation d’un organisme certificateur.
La fiche officielle sur le diagnostic de performance énergétique précise les obligations applicables au diagnostiqueur et les garanties attendues dans le cadre de cette mission.
Il convient également de distinguer l’expertise indépendante de l’expertise commandée par une partie intéressée. Un professionnel rémunéré par un vendeur, un acquéreur, une banque ou un réseau immobilier peut réaliser un travail sérieux. Toutefois, l’objectif de sa mission et son positionnement doivent être connus. Une expertise commandée directement par l’acheteur pour éclairer sa propre décision ne poursuit pas nécessairement le même objectif qu’une évaluation demandée par un établissement prêteur.
Enfin, le niveau d’investigation doit rester proportionné à l’enjeu. Une vérification approfondie de la structure peut être justifiée lorsque des fissures importantes apparaissent sur une maison ancienne. Pour une simple interrogation sur le positionnement commercial d’un logement standard, une première estimation argumentée peut suffire. Le coût d’une expertise doit être comparé au risque financier qu’elle permet de mieux apprécier, sans considérer qu’une mission plus chère garantit systématiquement une meilleure décision.
Les cinq vérifications à effectuer avant de mandater un expert
- Définir la difficulté à résoudre et rédiger une question précise : conserver une fiche de cadrage de la mission.
- Contrôler les qualifications et les habilitations nécessaires : archiver les justificatifs professionnels pertinents.
- Demander une attestation d’assurance adaptée : conserver le document correspondant à l’activité déclarée.
- Comparer la méthode et les références sur des biens similaires : obtenir une proposition écrite détaillant les investigations prévues.
- Vérifier l’indépendance et le périmètre de la mission : obtenir une lettre de mission précisant les livrables, les limites et les honoraires.
Une fois le professionnel identifié, reste à déterminer si son intervention doit compléter un avis d’agence ou le remplacer. Cette question devient particulièrement importante lorsque le bien présente des caractéristiques qui rendent les comparaisons habituelles peu pertinentes.
Avis d’agence ou expertise immobilière : quelle approche choisir pour un bien atypique ?
Pour un bien atypique, l’avis d’agence peut fournir un premier repère commercial, mais il ne suffit pas toujours à déterminer une valeur vénale défendable. Une propriété avec plusieurs dépendances, une ancienne ferme, un bâtiment mixte ou un terrain présentant des contraintes particulières nécessite souvent une analyse plus approfondie des usages, des caractéristiques foncières et des possibilités réelles d’exploitation.
Les méthodes d’estimation utilisées dans les agences reposent fréquemment sur la comparaison avec des biens similaires commercialisés ou vendus dans le secteur. Cette approche fonctionne relativement bien lorsque les logements présentent des caractéristiques homogènes. Elle devient plus fragile lorsque le marché offre peu de références comparables.
Un ancien corps de ferme, par exemple, peut réunir une habitation principale, des bâtiments annexes, des terres et des installations nécessitant des travaux. Comparer uniquement le prix au mètre carré habitable avec celui d’une maison classique ne permet pas de rendre compte de la totalité des composantes du bien.
La même difficulté existe pour un local commercial comprenant une partie habitation. La valeur peut dépendre de plusieurs paramètres : configuration des espaces, potentiel locatif, affectation des locaux, état des installations, contraintes d’urbanisme et possibilités d’évolution. Ces éléments ne se résument pas à une comparaison de prix entre logements voisins.
Pour affiner l’analyse, une méthode de triangulation peut être utilisée. Elle consiste à confronter plusieurs approches de valorisation :
- La valeur par comparaison : examiner les transactions portant sur des biens réellement comparables, en tenant compte des différences significatives.
- La valeur locative : apprécier les revenus potentiels lorsque le bien présente un usage locatif identifiable.
- La valeur foncière : analyser la composante terrain, notamment lorsque sa superficie ou sa configuration représente un enjeu particulier.
- La valeur de remplacement : examiner, lorsque la méthode est pertinente, le coût de reconstruction ou de remplacement des éléments immobiliers, en tenant compte de leur état et de leur vétusté.
Ces méthodes ne sont pas interchangeables. Leur pertinence dépend de la nature du bien, de son usage et de l’objectif de l’évaluation. L’expert doit expliquer les méthodes retenues, les hypothèses formulées et les limites des références disponibles.
Un écart significatif entre plusieurs estimations ne signifie pas automatiquement qu’un professionnel s’est trompé. Il peut révéler des hypothèses différentes, une mauvaise identification de l’usage du bien ou une méconnaissance de certaines contraintes. C’est précisément dans cette situation qu’une expertise indépendante peut apporter une analyse complémentaire.
Il faut également anticiper les conséquences d’une estimation fragile. Une banque peut retenir une valeur différente de celle présentée par le vendeur ou l’agence dans le cadre de son analyse du financement. Une valeur retenue pour le crédit ne constitue toutefois pas une garantie de prix de revente ni une validation de toutes les caractéristiques techniques du bien.
Les difficultés peuvent être plus importantes encore lorsque la propriété comporte des servitudes, des emprises contestées ou des anomalies dans les documents fonciers. Dans ce cas, la question n’est plus seulement commerciale. Un géomètre-expert peut être nécessaire pour examiner les limites et un notaire pour analyser les conséquences juridiques des droits attachés au bien.
Il est donc préférable de clarifier ces éléments avant de fixer définitivement le prix ou de formuler une offre ferme. Une estimation ne peut pas compenser l’absence de vérification d’une caractéristique foncière essentielle.
Exemple pédagogique : une ancienne ferme avec dépendances
Scénario hypothétique : un particulier souhaite acheter une propriété composée d’une maison, de deux bâtiments annexes et d’un terrain important. Une agence lui présente un avis de valeur fondé principalement sur les maisons vendues dans le secteur.
Avant de faire une offre, l’acquéreur demande une analyse plus détaillée de la valeur des bâtiments, de leur état, de leurs usages possibles et des caractéristiques foncières. Il fait également vérifier les limites de propriété lorsque les documents disponibles ne permettent pas de lever ses doutes.
Cette démarche ne garantit pas une valorisation supérieure ou inférieure. Elle permet de distinguer les éléments commerciaux, techniques et fonciers qui doivent être pris en compte dans la décision d’achat.
La qualité de cette analyse dépend toutefois de la capacité de chaque interlocuteur à reconnaître les limites de son intervention. Un professionnel compétent doit savoir indiquer les questions auxquelles il peut répondre et celles qui nécessitent un autre spécialiste.
Quels signes montrent qu’un interlocuteur immobilier dépasse son domaine de compétence ?
Un interlocuteur immobilier dépasse son domaine de compétence lorsqu’il présente une opinion comme une validation technique ou juridique, affirme une conformité sans contrôle adapté ou refuse de préciser les limites de son intervention. Le problème ne tient pas au fait de donner une première orientation, mais à l’absence de distinction entre information générale, conseil spécialisé et attestation professionnelle.
Plusieurs comportements doivent inciter à demander des précisions avant de prendre une décision :
- Un agent immobilier affirme qu’un mur n’est pas porteur sans disposer d’une analyse technique appropriée.
- Un interlocuteur garantit qu’une extension est réalisable sans vérification des règles d’urbanisme et des contraintes applicables.
- Un professionnel présente une estimation commerciale comme une expertise indépendante sans préciser la nature de son intervention.
- Un vendeur ou un intermédiaire affirme qu’une installation est conforme sans produire le diagnostic ou le document correspondant.
- Un professionnel refuse de préciser les qualifications, les assurances ou les références mobilisées pour une mission spécialisée.
- Une affirmation importante est uniquement communiquée oralement et ne peut pas être reprise dans un document écrit.
Il faut cependant éviter de conclure trop rapidement à une faute professionnelle. Un agent immobilier peut transmettre une information juridique ou technique issue d’un document fiable. Il peut également attirer l’attention sur une difficulté sans prétendre la résoudre lui-même. La distinction repose sur la manière dont l’information est présentée et sur les garanties associées à l’affirmation.
Un signal plus préoccupant apparaît lorsque l’interlocuteur refuse de documenter une affirmation essentielle. Un professionnel doit pouvoir expliquer la source de son information, les vérifications réalisées et les éventuelles incertitudes. Le refus de fournir ces précisions, notamment lorsqu’une contre-expertise est demandée, justifie de suspendre la décision jusqu’à clarification.
La pression pour signer rapidement doit également être appréciée avec prudence. Une opportunité commerciale peut être limitée dans le temps, mais cette contrainte ne transforme pas une information non vérifiée en garantie. Lorsque le prix, la conformité ou la faisabilité d’un projet conditionne l’engagement financier, il faut obtenir les éléments nécessaires avant de s’engager.
Le réflexe consiste à demander une confirmation écrite précisant :
- La nature de l’affirmation : opinion commerciale, constat technique, diagnostic réglementaire ou information juridique.
- Les documents sur lesquels elle repose.
- Les vérifications réellement effectuées.
- Les réserves ou limites identifiées.
- Le professionnel qui assume la mission et le cadre de sa responsabilité.
Cette traçabilité est particulièrement utile lorsqu’un désaccord apparaît après la transaction. La responsabilité d’un agent immobilier, d’un expert indépendant ou d’un diagnostiqueur ne s’apprécie pas selon les mêmes règles. Elle dépend notamment du statut du professionnel, de ses obligations, de la mission acceptée et du préjudice invoqué.
En cas de dommage, les démarches peuvent notamment passer par une réclamation écrite, la mise en cause de la responsabilité professionnelle et la déclaration auprès de l’assureur concerné. Si le différend nécessite des investigations techniques dans un cadre judiciaire, une expertise judiciaire peut être envisagée selon les conditions de procédure applicables.
Il est important de conserver les documents contractuels, rapports, échanges écrits, photographies et justificatifs. Une affirmation orale difficile à établir ne fournit pas les mêmes éléments de preuve qu’une mission précisément définie et documentée.
Cette vigilance est particulièrement importante à l’approche de la signature. À ce stade, une incertitude technique ou juridique peut modifier les conditions de l’achat et justifier une expertise préalable plutôt qu’une simple vérification après engagement.
Quand consulter un expert immobilier avant de signer un compromis ?
Il faut consulter un expert immobilier avant de signer un compromis lorsque la décision d’achat dépend d’une information qui ne peut pas être vérifiée suffisamment pendant la transaction. C’est notamment le cas d’une limite foncière incertaine, d’un désordre important, d’un bien atypique ou d’un projet de travaux dont la faisabilité conditionne l’intérêt de l’acquisition.
Le compromis, également appelé promesse synallagmatique de vente, engage les parties sur les conditions de la transaction. Il ne constitue donc pas une simple réservation sans conséquence. Même si l’acquéreur non professionnel bénéficie, dans les conditions prévues par la loi, d’un délai de rétractation de 10 jours, cette période ne doit pas être considérée comme un délai automatique permettant de réaliser toutes les expertises nécessaires.
Le moment de l’intervention doit être adapté à la nature du risque.
Avant la signature, une expertise est particulièrement pertinente lorsque :
- Les limites de propriété ne sont pas clairement établies.
- Une servitude ou une emprise foncière peut affecter l’usage du terrain.
- Le bâtiment présente des fissures, des infiltrations ou des signes de désordre nécessitant un examen technique.
- Le prix repose sur des caractéristiques particulières difficiles à comparer.
- L’acquisition dépend de travaux importants ou d’une transformation du bâtiment.
Ces éléments peuvent modifier l’intérêt même de l’opération. Attendre la signature pour les examiner expose l’acheteur à devoir négocier dans un contexte moins favorable.
Pendant la période précédant l’acte authentique, certaines vérifications complémentaires peuvent être organisées lorsque le calendrier contractuel le permet. Il peut s’agir d’approfondir l’analyse de certains diagnostics, de faire préciser une estimation ou de vérifier des documents techniques et administratifs.
Il ne faut cependant pas confondre le délai de rétractation et les conditions suspensives. Le premier permet à l’acquéreur non professionnel concerné de revenir sur son engagement dans le délai légal et selon les modalités applicables. Les secondes organisent les événements dont dépend la réalisation de la vente.
La condition suspensive d’obtention d’un prêt constitue un exemple essentiel. Lorsqu’elle s’applique, la promesse doit préciser les caractéristiques du financement recherché et le délai prévu pour l’obtenir. La fiche administrative consacrée à cette question indique notamment que le délai habituel est de 45 à 60 jours après la signature, sans pouvoir être inférieur à un mois dans le cadre présenté.
Un accord de principe bancaire ne suffit pas à établir que cette condition est réalisée. L’acquéreur doit respecter les caractéristiques du financement stipulées dans la clause et fournir les justificatifs correspondant à la situation prévue.
La fiche Service Public sur la condition suspensive de prêt immobilier détaille les informations à prévoir dans cette clause et les modalités de justification du financement.
Les autres conditions, par exemple celles relatives à une autorisation d’urbanisme, à une vérification particulière ou à une contrainte foncière, doivent être examinées et négociées en fonction du projet. Elles ne sont pas automatiquement obligatoires dans toutes les transactions. Leur rédaction doit être suffisamment précise pour définir l’événement attendu, le délai applicable et les conséquences de sa réalisation ou de sa non-réalisation.
Une signature sans expertise préalable peut également réduire la marge de négociation. Si un défaut est découvert ensuite, l’acheteur peut devoir rechercher une solution amiable, négocier une modification des conditions ou envisager un recours lorsque les circonstances le justifient. Une découverte avant signature permet généralement de discuter du prix ou de renoncer au projet sans devoir résoudre un différend déjà constitué.
Le calendrier des expertises doit donc être coordonné avec celui de la promesse. Si une analyse technique est indispensable, il est préférable de ne pas compter sur un délai contractuel trop court pour l’obtenir. Lorsque l’intervention doit avoir lieu après la signature, les conditions permettant de protéger l’acheteur doivent être examinées avec le notaire.
La meilleure protection consiste à ne pas laisser une échéance contractuelle décider à la place de l’acheteur. Les vérifications essentielles doivent être anticipées, et les vérifications complémentaires clairement intégrées au calendrier de la transaction.
Comment préparer un premier rendez-vous avec un agent immobilier pour gagner du temps ?
Un premier rendez-vous avec un agent immobilier est plus efficace lorsque le projet est déjà cadré. L’acheteur doit pouvoir présenter son budget, son financement, ses critères prioritaires et son calendrier. Cette préparation permet au professionnel de sélectionner des biens cohérents, d’éviter les visites inutiles et de concentrer les échanges sur les caractéristiques réellement déterminantes.
Avant la rencontre, constituez un dossier synthétique comportant plusieurs éléments.
Le financement doit être évalué au regard de la capacité réelle d’achat. Une simulation bancaire ou un financement prévalidé donne un premier repère, sans constituer nécessairement une offre de prêt définitive. Le budget doit inclure les frais d’acquisition, les charges de copropriété éventuelles, les travaux envisagés et les dépenses liées à l’installation.
Les critères de recherche doivent être hiérarchisés en trois catégories :
- Les critères non négociables : localisation, nombre minimal de pièces, accessibilité ou configuration indispensable.
- Les critères négociables : travaux acceptables, étage, surface secondaire ou agencement modifiable.
- Les critères souhaitables : extérieur, stationnement, luminosité ou prestations complémentaires.
Le calendrier personnel doit également être précisé. Une acquisition urgente, une vente préalable ou une échéance professionnelle peut modifier les possibilités de négociation et les délais de réalisation.
Cette préparation donne à l’agent une vision plus concrète du projet. Un acquéreur capable de présenter des critères cohérents et un financement étudié facilite la qualification des opportunités. Cela ne garantit pas une priorité commerciale, mais limite les échanges fondés sur des hypothèses trop éloignées de la capacité d’achat réelle.
Le rendez-vous doit aussi permettre d’évaluer la qualité des informations disponibles sur les biens. Plusieurs questions méritent d’être posées :
- Depuis combien de temps le bien est-il proposé à la vente ?
- Pourquoi le propriétaire souhaite-t-il vendre, lorsque cette information peut être communiquée ?
- Le prix a-t-il déjà fait l’objet d’une négociation ou d’un ajustement ?
- Existe-t-il d’autres offres ou des visites en cours ?
- Les diagnostics immobiliers sont-ils disponibles ?
- Quel est le montant des charges et quelles dépenses sont prévues ?
- Des travaux ont-ils été votés ou évoqués dans la copropriété ?
Les réponses doivent être confrontées aux documents disponibles. Une affirmation orale sur l’absence de travaux ou la conformité d’une installation ne remplace pas les pièces justificatives correspondantes.
Il faut également comprendre le rôle exact de l’agent immobilier. Il peut organiser les visites, présenter les informations communiquées par le vendeur, faciliter la négociation et accompagner les étapes commerciales. En revanche, il ne se substitue pas à un diagnostiqueur, à un expert du bâtiment, à un géomètre-expert ou au notaire.
Le premier rendez-vous constitue ainsi une occasion de tester sa capacité à reconnaître les limites de son intervention. Un interlocuteur fiable doit pouvoir indiquer les documents manquants, signaler les points nécessitant une vérification et orienter l’acheteur vers la compétence appropriée.
Un acheteur peut par exemple apprécier un appartement ancien tout en ayant des interrogations sur les travaux de façade et de toiture. L’agent peut présenter les procès-verbaux d’assemblée générale disponibles et les informations du vendeur. L’analyse de la situation de la copropriété et l’évaluation des travaux nécessitent ensuite une lecture documentaire et, si nécessaire, une expertise technique complémentaire.
Un échange bien préparé permet donc de mieux utiliser le temps de l’agent sans lui attribuer des missions qui relèvent d’autres spécialistes. Cette séparation des rôles devient particulièrement utile lorsque le bien convoité se situe dans un immeuble ancien en copropriété.
Quels travaux de copropriété vérifier avant d’acheter dans un immeuble ancien ?
Avant d’acheter dans un immeuble ancien, examinez les travaux déjà votés, les opérations en cours, les travaux envisagés et les dépenses susceptibles d’être appelées après l’acquisition. Les procès-verbaux des assemblées générales, le carnet d’entretien, les informations financières et les diagnostics disponibles permettent de comprendre l’état de la copropriété et d’anticiper les engagements financiers associés au lot.
La première étape consiste à réunir les documents relatifs à l’organisation et au fonctionnement de la copropriété. Pour un logement en copropriété, le dossier remis au plus tard à la signature de la promesse comprend notamment :
- La fiche synthétique de la copropriété.
- Le règlement de copropriété et l’état descriptif de division.
- Les procès-verbaux des assemblées générales des trois dernières années.
- Le carnet d’entretien de l’immeuble.
- Les informations financières relatives aux charges et au fonds de travaux lorsqu’il existe.
- Les conclusions du diagnostic technique global, lorsqu’un tel diagnostic existe.
- Les informations relatives au plan pluriannuel de travaux ou à son projet, selon la situation applicable.
Le diagnostic technique global ne doit pas être présenté comme systématiquement obligatoire pour toute copropriété de plus de 15 ans. Il faut distinguer les obligations applicables à l’immeuble, les situations dans lesquelles un DTG a été réalisé et les documents effectivement disponibles dans le dossier transmis.
La fiche Service Public sur l’achat d’un logement en copropriété précise les documents à communiquer à l’acquéreur, les informations financières et les modalités du délai de rétractation.
Les procès-verbaux doivent être lus sur plusieurs exercices, car une décision peut être évoquée avant d’être votée, puis mise en œuvre plusieurs mois plus tard. Une simple mention de travaux dans un compte rendu ne signifie pas nécessairement que leur financement est définitivement arrêté.
Les sujets à examiner en priorité sont notamment :
- La toiture et les façades : infiltrations, étanchéité, ravalement et entretien des parties communes.
- Les réseaux : plomberie, évacuations, alimentation électrique et équipements collectifs.
- L’ascenseur : maintenance, remplacement d’équipements et travaux de modernisation.
- La rénovation énergétique : isolation, chauffage collectif, ventilation et amélioration de la performance énergétique.
- La sécurité : équipements communs, accès, installations et mises en conformité nécessaires.
Dans un bâtiment ancien, ces éléments doivent être rapprochés des diagnostics du logement et des informations disponibles sur les parties communes. La présence d’amiante, de plomb ou d’humidité peut justifier des investigations adaptées au bâtiment et à la nature des travaux envisagés. Un diagnostic individuel ne constitue pas, à lui seul, une expertise complète de l’immeuble.
Une attention particulière doit être accordée au financement des travaux. Contrairement à une idée répandue, la date du vote des travaux ne détermine pas à elle seule la personne qui devra régler chaque appel de fonds.
Les règles de répartition des provisions de copropriété reposent notamment sur la qualité de copropriétaire au moment de leur exigibilité pour les dépenses non comprises dans le budget prévisionnel. Des conventions particulières peuvent organiser les rapports financiers entre vendeur et acquéreur, sans modifier automatiquement les obligations envers le syndicat des copropriétaires.
Ces règles sont notamment précisées par les dispositions introduites par le décret du 27 mai 2004, qui doivent être lues avec la version consolidée du décret du 17 mars 1967 applicable à la date de la transaction.
Il est donc nécessaire de distinguer le vote des travaux, leur réalisation, l’exigibilité des provisions et les accords financiers conclus entre les parties. Un compromis peut prévoir une répartition particulière du coût de certaines dépenses, mais cette stipulation doit être examinée précisément avec le notaire.
Le fonds de travaux mérite également une vérification. Son existence, son montant et les informations relatives à son utilisation permettent de mieux apprécier la situation financière de la copropriété. Il faut cependant éviter de considérer ce fonds comme une somme automatiquement disponible pour financer tous les travaux futurs du lot acheté.
La lecture croisée des documents est donc plus utile qu’une consultation isolée. Un procès-verbal peut signaler une intervention envisagée, tandis que le carnet d’entretien renseigne sur l’historique de maintenance et que les informations financières permettent d’apprécier les ressources de la copropriété.
Cette analyse permet de mieux apprécier le coût réel de l’acquisition. Elle doit ensuite être rapprochée des clauses de la promesse de vente, qui déterminent les engagements contractuels et les conditions dans lesquelles l’opération pourra aboutir.
À retenir avant de passer à la promesse de vente
- Le bon expert dépend du risque à sécuriser : prix, bâtiment, foncier, copropriété ou juridique ne relèvent pas des mêmes compétences.
- Une expertise utile doit être organisée selon un calendrier réaliste, avant la signature lorsque l’information conditionne la décision d’achat.
- Les documents transmis et les clauses contractuelles doivent être examinés ensemble : une information technique pertinente ne protège réellement l’acquéreur que si ses conséquences sont correctement prises en compte.
Que faut-il vérifier dans une promesse de vente avant de vous engager ?
Avant de signer une promesse de vente, vérifiez l’identification exacte du bien, le prix, les conditions suspensives, les délais, les annexes obligatoires et les conséquences financières d’un éventuel désistement. L’objectif est de comprendre précisément ce à quoi vous vous engagez, mais aussi les événements qui peuvent empêcher la vente de se réaliser sans pénalité.
La lecture doit commencer par la désignation du bien. L’adresse seule ne suffit pas toujours à identifier correctement le logement et ses dépendances. Il faut examiner les références cadastrales, la description des lots, les surfaces mentionnées, les éventuelles annexes et les droits attachés à la propriété.
Pour un logement en copropriété, la superficie privative relevant de la loi Carrez doit être examinée lorsque cette obligation s’applique. Pour une location, la superficie habitable relevant de la loi Boutin répond à un autre cadre. Ces deux notions ne doivent pas être confondues.
Le prix et ses modalités de paiement doivent ensuite être contrôlés. Vérifiez le montant convenu, les modalités de financement, les éventuelles sommes versées à la signature et les conditions de versement du solde lors de l’acte authentique.
La partie consacrée aux conditions suspensives mérite une attention particulière. La condition d’obtention d’un prêt immobilier bénéficie d’un régime de protection spécifique pour les acquéreurs concernés. Lorsque l’achat est financé par un prêt entrant dans le champ de la réglementation applicable, la promesse doit intégrer la condition correspondante.
La clause doit préciser les caractéristiques essentielles du crédit recherché, notamment :
- Le montant maximal du ou des emprunts.
- La durée de remboursement envisagée.
- Le taux d’intérêt maximal accepté.
- Le délai prévu pour déposer les demandes de financement.
- Le délai de réalisation de la condition et les justificatifs attendus.
Il faut également vérifier que les caractéristiques mentionnées correspondent au financement réellement recherché. Une clause mal adaptée peut compliquer la mise en œuvre de la protection prévue en cas de refus de prêt.
D’autres conditions peuvent être négociées en fonction du projet. Elles peuvent concerner une autorisation d’urbanisme, la vérification d’une servitude, une opération foncière ou une autre caractéristique déterminante du bien. Leur formulation doit être précise : une condition vague ou imprécise peut être difficile à invoquer lorsque l’événement attendu ne se réalise pas.
Il faut donc distinguer les conditions prévues par les dispositions légales applicables et les conditions particulières négociées par les parties. L’absence d’une condition facultative peut laisser l’acquéreur sans protection contractuelle sur le point concerné.
La promesse doit également être accompagnée des documents nécessaires à l’information de l’acquéreur. Pour un logement en copropriété, les annexes peuvent notamment comprendre les diagnostics, le règlement de copropriété, les procès-verbaux d’assemblée générale, le carnet d’entretien et les informations financières prévues par la réglementation.
La présence de ces pièces doit être vérifiée et leur contenu rapproché des informations présentées lors des visites. Une anomalie dans la description du lot, une servitude non identifiée ou des travaux importants peuvent justifier un échange complémentaire avec le notaire ou le professionnel spécialisé concerné.
La question de l’indemnité d’immobilisation ou du dépôt de garantie doit aussi être examinée. Les mécanismes varient selon la forme de l’avant-contrat et les clauses retenues. Dans une promesse unilatérale de vente, une indemnité d’immobilisation peut être prévue. Dans un compromis, un dépôt de garantie est fréquemment stipulé.
Il ne faut pas confondre ces sommes avec un montant légal uniforme. Le versement habituellement pratiqué ne signifie pas qu’un pourcentage identique s’impose dans toutes les transactions. Il faut vérifier le montant, les modalités de versement, les conditions de restitution et les conséquences d’une rétractation ou de la défaillance d’une condition suspensive.
Un acquéreur qui exerce valablement son droit de rétractation ou bénéficie de la défaillance d’une condition suspensive doit pouvoir examiner les conséquences prévues par le contrat et la réglementation. À l’inverse, un désistement sans motif contractuel ou légal valable peut exposer à des conséquences financières ou judiciaires.
La lecture du compromis doit donc être menée avec le notaire avant signature, particulièrement lorsque le projet comporte des travaux, une copropriété complexe, des contraintes foncières ou un financement conditionnel.
Une dernière vérification porte sur les dates : délai de rétractation, délai de financement, date prévue pour l’acte authentique et échéances des conditions particulières. Il est important que ces dates soient cohérentes avec les investigations encore nécessaires et les délais de réponse des différents intervenants.
Une promesse de vente ne doit pas être signée simplement parce que le bien correspond aux attentes ou que le calendrier commercial paraît favorable. Prenez le temps de faire vérifier les points déterminants, de comprendre chaque clause et de demander au notaire les précisions nécessaires avant de vous engager.
Quelle est la différence entre un expert immobilier et un agent immobilier ?
L’agent immobilier intervient principalement dans la transaction : recherche de biens, commercialisation, visites et négociation. L’expert immobilier réalise une analyse spécialisée, notamment pour déterminer la valeur d’un bien dans le cadre d’une mission définie. Un avis de valeur d’agence et un rapport d’expertise ne répondent donc pas nécessairement au même objectif ni au même niveau d’investigation.
Qui contacter pour connaître la valeur réelle d’une maison avant de l’acheter ?
Un agent immobilier peut fournir une première appréciation du prix de marché à partir de biens comparables. Pour une analyse indépendante et approfondie, notamment lorsque la maison présente des caractéristiques atypiques ou des particularités foncières, un expert immobilier spécialisé peut être sollicité. La mission doit préciser la méthode d’évaluation, les documents étudiés et les limites du rapport.
Quel expert consulter pour des fissures dans une maison ?
Pour des fissures susceptibles de révéler un désordre du bâtiment, sollicitez un expert bâtiment ou un ingénieur spécialisé en structure selon la nature du problème. Son intervention permet de documenter les désordres et d’orienter les investigations nécessaires. Si un litige existe déjà, un avocat peut conseiller sur les démarches et les conditions d’une éventuelle expertise judiciaire.
Le notaire peut-il vérifier l’état technique d’un logement ?
Le notaire vérifie les éléments juridiques de la transaction et les documents nécessaires à l’établissement de l’acte. Il ne réalise pas pour autant une expertise technique du bâtiment. Pour examiner une structure, une installation ou un désordre, il faut solliciter un professionnel disposant des compétences adaptées. Le notaire peut ensuite intégrer les conséquences juridiques des informations obtenues dans la préparation de la vente.
Peut-on demander une expertise immobilière après avoir signé un compromis ?
Oui, une expertise peut être organisée après la signature si les conditions contractuelles et le calendrier le permettent. Toutefois, le délai légal de rétractation de 10 jours ne garantit pas que toutes les investigations pourront être réalisées pendant cette période. Lorsque l’expertise conditionne la décision d’achat, il est préférable de l’effectuer avant la signature ou de faire examiner avec le notaire la possibilité d’une condition suspensive adaptée.